[헤럴드경제=김지헌 기자] NH투자증권은 24일 포스코가 판매 가격 상승으로 실적 개선세를 이어갈 것이라며 목표주가 30만원을 유지했다.
변종만 NH투자증권 연구원은 “포스코의 올해 2분기 연결기준 매출액이 13조9256억원으로 작년 동기보다 8.3% 감소하고 영업이익은 7252억원으로 5.7% 증가할 것”이라고 내다봤다.
변 연구원은 “2분기 매출은 시장 기대와 유사한 수준이나 이익은 기대에 못 미치는 수준”며 “철강 가격 상승으로 해외 철강 자회사가 실적 개선세를 이어가고 있지만 일본 철강사 신일철주금(NSSMC) 보유 지분(2.5%) 가치가 하락해 2000억원의 평가손실이 났고 브라질 CSP제철소 공사지연 비용 1400억원도 반영됐다”고 말했다.
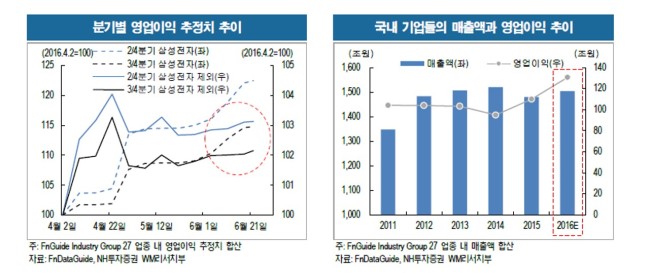
또 “별도 기준 2분기 매출액은 10.6% 줄어든 5조8760억원, 영업이익은 12.3% 늘어난 6821억원으로 전망한다”며 “포스코는 6월 말 기준으로 주주들에게 반기 배당금으로 주당 2000원을 지급할 것으로 예상한다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우