[헤럴드경제=김지헌 기자] 신한금융투자는 8일 LG디스플레이의 실적 개선세가 기대된다며 목표주가를 3만5000원에서 3만7000원으로 올렸다.
소현철 신한금융투자 연구원은 “LG디스플레이의 올 2분기 영업이익은 410억원으로 시장 평균 전망치에 부합할 것”이라며 “3분기 영업이익은 2분기 대비 768% 증가한 3510억원으로 ‘깜짝실적’을 기록할 수 있다”고 예상했다.
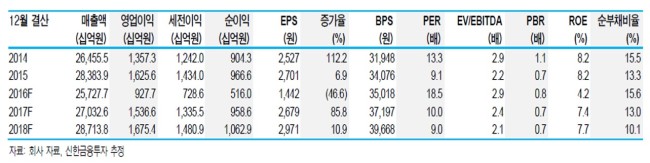
또 “4분기 영업이익으로 스마트폰, 태블릿PC, LCD(액정표시장치) TV 패널 판매량 증가 및 가격 상승에 힘입어 전분기 대비 41.2% 늘어난 4960억원을 전망한다”며 “파나소닉 8세대 라인의 대형 LCD 패널 생산 중단으로 2017년 상반기까지 LCD 패널 가격의 강세가 이어질 것”이라고 분석했다.
이어 “하반기 실적 개선 및 외국인 공매도 투자자들의 숏커버링(매도 포지션 청산) 유입으로 주가 상승 랠리가 본격화할 수 있다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우