[헤럴드경제=김지헌 기자] 메리츠종금증권은 11일 대한해운이 전용선 투입 증가로 실적 개선을 이룰 것이라며 목표주가 2만3500원을 유지했다.
김승철 메리츠종금증권 연구원은 “대한해운은 올해 2분기부터 전용선 투입 선박이 21척에서 24척으로 늘어난 데 이어 3분기에는 27척으로 3척 더 늘어난다”며 “이는 연간 매출이 400억원 증가하는 요인으로 작용한다”고 설명했다.
또 “해운업황을 나타내는 발틱운임지수(BDI)도 1분기 평균 359포인트에서 2분기 평균은 624포인트로 증가했고 현재는 631포인트로 반등한 상황”이라며 “이는 부정기선 부문의 적자 폭 감소로 이어져 2분기에는 1분기 최악의 상황을 딛고 영업이익 개선세가 나타날 전망”이라고 진단했다.
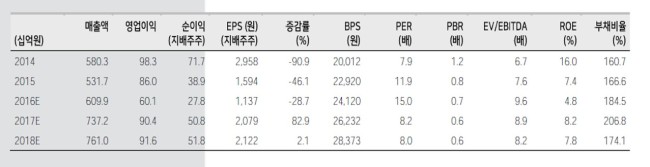
이어 “대한해운의 2분기 실적으로 매출은 작년 동기보다 16.6% 증가한 1592억원, 영업이익은 42.2% 줄어든 125억원으로 예상한다”며 “이는 시장 예상치에 부합하는 수준”이라고 진단했다.

Google News
에서 헤럴드경제 팔로우