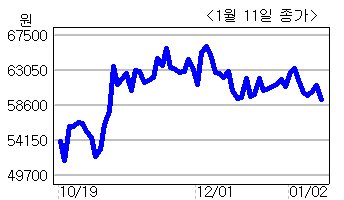
에스에프에이(056190)에 대해 가장 안정적인 AMOLED(능동형 유기발광다이오드) 수혜주라는 평가가 다시 나왔다.
동양증권 조성호 연구원은 11일 “에스에프에이가 AMOLED용 물류시스템을 수주할 가능성이 크고, AMOLED 제조공정의 핵심인 화학증착장비도 개발 중이기 때문”이라고 이유를 설명했다. 그는 투자의견을 ‘매수’, 목표주가는 7만4000원으로 유지했다.
그는 또 “에스에프에이는 삼성전자를 주 거래처로 거래하고 있다”며 “안정적인 거래처와 제품다각화를 통해 장기적으로 안정적인 수익구조도 갖췄다”고 평가했다.
조 연구원은 지난해 4분기 매출액은 전년 동기 대비 40.6% 늘어난 2138억원 정도로 예상했다.
남민 기자/suntopia@heraldm.com
Google News
에서 헤럴드경제 팔로우

![[르포] ‘1450도 열기’로 전기를 만든다…한일시멘트 공장의 마법 [그 회사 어때?]](https://wimg.heraldcorp.com/news/cms/2026/11/19/news-p.v1.20261117.80c33fd3470448c3bc4147c262d8d31c_T1.jpg?type=h&h=240)
![‘민주당 압승·젠슨황 쇼크’ 3.5조 달러 AI데이터센터 투자 날아갈 위기…앤트로픽 상장이 판 뒤집을까[Deep Spot]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261111.64e72d69185947bdbe3e350cc4fecfad_T1.jpg?type=h&h=240)
![“증시 싸졌다는데 왜 안 오를까”…PER·일드갭이 알려주지 않는 것 [큰손 따라잡기]](https://wimg.heraldcorp.com/news/cms/2026/11/16/news-p.v1.20261109.c058861a81a447949220365c6fbafe9b_T1.jpg?type=h&h=240)