
[헤럴드경제=강주남 기자]미래에셋증권은 포스코켐텍(003670)에 대한 목표주가를 기존 29 만원에서 18 만원으로 하향한다고 2일 밝혔다. 다만, 투자의견은 ‘매수’를 유지했다.
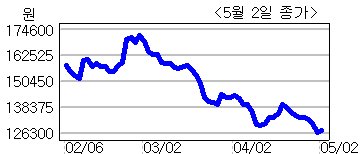
이학무 미래에셋증권 애널리스트는 “목표주가 하향은 현재 기대되는 2013 년 예상 주당순이익(EPS) 성장률인 33%와 유사한 시점인 2008 년 밸류에이션(Valuation) 에 20% 할증한 주가수익비율(PER) 11 배를 적용한 것”이라며 “최근 1분기 실적에 대한 우려와 음극활물질 사업 지연 등이 반영되어 연초 이후 30% 주가 하락을 보였다”고 말했다.
그는 그러나 “2분기부터 포스코향 내화물 및 건설공사 증가로 영업이익이 회복세를 보일 것이며, 음극활물질도 LG 화학 또는 삼성 SDI 로 부터 3분기 중으로 품질인증을 받을 수 있을 것으로 기대된다”며 “현 주가는 2012 년 예상 EPS 대비 PER 8 배 수준으로 저평가되어 있어 충분히 매수 매력이 있다고 판단된다”고 덧붙였다.
/namkang@heraldm.com
test10014@heraldcorp.com

Google News
에서 헤럴드경제 팔로우












