[헤럴드경제=김지헌 기자] 이베스트투자증권은 19일 반도체ㆍ디스플레이 재료 업체인 솔브레인이 올해 최대 실적을 올릴 전망이라며 목표주가를 5만5000원에서 7만4000원으로 상향 조정했다.
어규진 이베스트투자증권 연구원은 “솔브레인은 2분기 매출이 작년 동기보다 21.0% 증가한 1756억원, 영업이익은 33.8% 늘어난 304억원을 각각 달성하며 기대치를 충족할 전망”이라며 “양호한 실적은 2분기 반도체ㆍ디스플레이 비수기에서도 고객사의 반도체와 유기발광다이오드(OLED) 패널 가동률이 높은 수준을 유지했기 때문에 가능했다”고 분석했다.
또 “하반기에는 고객사인 반도체ㆍ디스플레이 업계가 성수기에 진입할 것”이라며 “올해 솔브레인은 매출이 작년보다 14.8% 증가한 7209억원, 영업이익은 27.6% 늘어난 1282억원을 기록하며 최대 실적을 기록할 것”이라고 내다봤다.
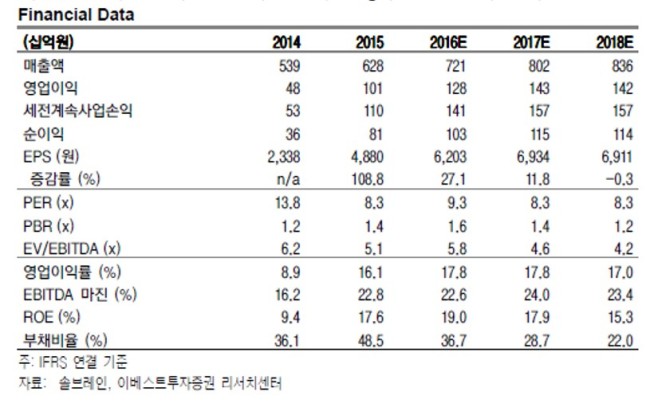
이어 “최근 신규 3D 낸드플래시 투자와 플렉서블 OLED 및 OLED TV 라인이 증설되는 반도체ㆍ디스플레이 환경은 솔브레인 제품 수요를 높일 수밖에 없다”며 “연간 최대 실적 달성이 기대되는 상황에서 현 주가는 주가수익비율(PER) 9.3배 수준이어서 밸류에이션 매력도 좋다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우