[헤럴드경제=김지헌 기자] 대신증권은 1일 대우건설의 2분기 실적이 시장전망치를 상회했다며 목표주가 7700원을 유지했다.
이선일 대신증권 연구원은 “대우건설의 2분기 연결기준 영업이익이 1082억원으로 시장전망치(952억원)를 상회했다”며 “해외 부문 실적이 부진했지만 국내주택 부문이 예상보다 높은 수익성을 기록하면서 양호한 실적을 달성했다”고 밝혔다.
또 “하빈기에 국내 부문 성장은 지속될 것”이라며 “여기에 해외 부문은 저마진 공사 비중이 줄어들면서 전체적으로 수익성이 개선될 것”이라고 내다봤다.
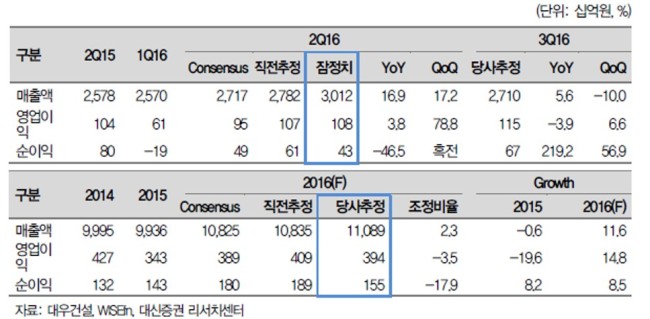
이어 “하반기 대우건설의 영업이익은 작년 동기보다 24.7% 증가한 2256억원으로 예상한다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우

![[르포] ‘1450도 용광로 불길’로 전기를 만든다…한일시멘트 공장의 마법 [그 회사 어때?]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261117.80c33fd3470448c3bc4147c262d8d31c_T1.jpg?type=h&h=240)
![‘민주당 압승·젠슨황 쇼크’ 3.5조 달러 AI데이터센터 투자 날아갈 위기…앤트로픽 상장이 판 뒤집을까[Deep Spot]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261111.64e72d69185947bdbe3e350cc4fecfad_T1.jpg?type=h&h=240)
![“증시 싸졌다는데 왜 안 오를까”…PER·일드갭이 알려주지 않는 것 [큰손 따라잡기]](https://wimg.heraldcorp.com/news/cms/2026/11/16/news-p.v1.20261109.c058861a81a447949220365c6fbafe9b_T1.jpg?type=h&h=240)