금융위·은행 장기고정주담대 실무 협의
차주 금리상승 선택지로 부채 질적 개선
커버드본드 활성화 등 파격적 인센티브
변동금리 상승에 은행권 반대명분 약화
최소 10년간 금리 변동이 없는 장기고정형 주택담보대출(주담대)이 이르면 내년 초 시중에 선을 보인다. 금융당국은 연말까지 은행권과 장기고정형 출시 활성화를 위한 인센티브 방안 협의를 마치겠다는 방침인데, 최근 변동금리 상품이 고정형 금리를 앞지르는 경우도 나오고 있어 은행권의 반대 명분이 다소 약해졌다는 분석이 나온다.
17일 금융권에 따르면 금융위원회는 지난주 은행 실무자들과 장기고정형 주담대 출시를 위한 간담회를 열었다. 이 자리에서 금융위원회는 은행들에 최소 10년물 이상의 은행채를 준거금리로 하는 주담대를 활성화 해달라는 뜻을 전달한 것으로 전해졌다. 금융위원회가 요청한 상품 출시 시점은 내년 초다. 금융위는 예산 국회가 마무리되는 대로 추가 협의에 나설 계획이다.
시중은행 관계자는 “금리 고정 기간은 은행별 상황에 맞게 추진하되, 최소 10년 이상으로는 해달라는 요청이 있었다”고 말했다.
통상 은행권의 고정형 대출 금리 변동 주기는 5년이다. 준거금리로 은행채 5년물을 사용하는 데 따른 것이다. 금융위가 구상 중인 장기고정형 주담대는 은행채 10년물이 적용되는 상품으로, 이렇게 되면 금리 변동주기는 10년으로 늘어난다.
장기고정형 주담대 활성화는 금융위의 숙원이다. 한국의 국내총생산(GDP) 대비 가계부채 비중은 2024년 말 기준 90.5%에 달한다. 이런 상황에서 금리가 상승하면 차주의 이자 부담도 커질 수밖에 없다. 금융위는 장기고정형 대출을 통해 대출 차주가 금리 상승 위험을 회피할 수 있는 선택지를 제공하는 것만으로도 가계부채의 질적 개선 효과가 있다고 보고 있다.
이재명 대통령도 지난 10월 기자간담회에서 “고정금리로 주담대를 받은 사람의 금리를 변동시키면 과거 이자의 2.5배를 내야 할 상황도 온다”며 금리 상승 리스크를 지적한 바 있다.
금융위원회는 장기고정형 대출 활성화 차원에서 은행권과 연말까지 인센티브 방안을 확정 짓는다는 방침이다. 그간 은행권은 장기고정형 대출이 5년 고정형 상품 대비 금리가 높아 대출 수요가 크지 않은 반면, 은행이 떠안게 되는 자금 운용 리스크는 크다며 난색을 보여왔다. 현재 은행 중에선 신한은행과 기업은행만 상품을 판매하고 있다.
현재 예상되는 당근책으로는 금융위가 지난 2024년 발표한 ‘커버드본드 활성화 방안’에 대한 추가 개선이다.
은행이 장기고정형 주담대를 기초자산으로 한 커버드본드를 발행할 경우, 주택금융공사는 지급 보증을 통해 은행의 조달 비용을 낮춰준다. 당시 금융위는 원화예대율 산정 시 커버드본드 잔액을 추가로 인정해 주기로 했는데, 이번 개선안에는 이를 더 높이는 방안이 거론된다.
금융위는 은행이 발행한 커버드본드를 주금공이 매입할 수 있도록 ‘재유동화 프로그램’도 만들었는데 이를 촉진하기 위한 추가 개선안도 예상된다. 현재까지 주택금융공사의 커버드본드 재유동화 실적은 없는 것으로 파악됐다.
금융당국의 장기고정형 주담대 도입 의지가 강한 만큼 이번 협의에서 은행권을 움직일 만한 파격적인 인센티브가 나올 가능성도 있다. 금융당국의 한 관계자는 “결국 당국이 무엇을 주느냐보다는 은행이 무엇을 받고 싶은지를 중심으로 논의가 될 것”이라고 말했다.
최근 장기금리까지 하락하고 있는 만큼, 은행권의 반대 명분은 이전보다 약해졌다는 평가다. 금융투자협회에 따르면 전날 기준 은행채 5년물과 10년물 금리 차이는 0.236%포인트로 가장 많이 벌어졌던 5월 18일 0.407%포인트와 비교해 다소 좁혀졌다.
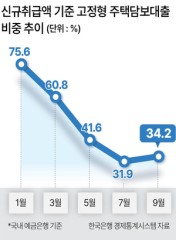
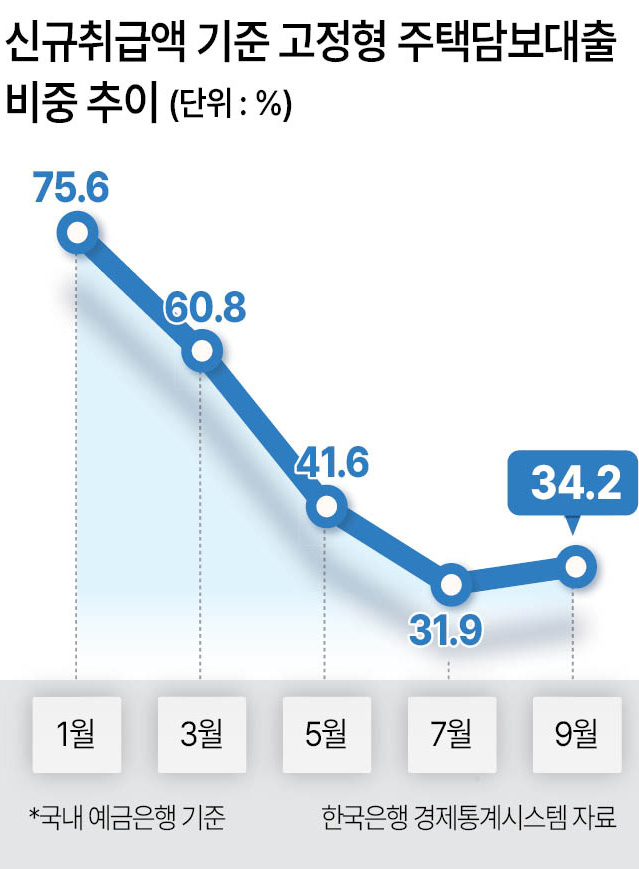
고정형 상품에 대한 인기도 다시 높아지고 있다. 한국은행 경제통계시스템에 따르면 신규취급액 기준 은행권 고정형 주담대 비중은 올 1월 75.6%에서 7월 31.9%로 떨어진 후 9월까지 34.2%로 반등했다.
이같은 추세는 더 이어질 것이라는 전망이다. 은행권의 수신 경쟁으로 변동형 주담대의 준거금리가 되는 신규코픽스가 연말에 접어들면서 빠르게 오르고 있어서다. 은행연합회에 따르면 10월 신규취급액 기준 코픽스는 3.62%로 전월보다 0.19%포인트 상승했다. 2024년 2월(3.62%) 이후 2년 8개월 만에 최고치다. 두 달 새 0.44%포인트 상승했다.
이에 따라 이날 기준으로 신규코픽스 연동 주담대를 판매 중인 4대(KB·하나·우리·NH) 은행 중 변동형 금리가 고정형을 앞지른 은행은 2곳으로 집계됐다.
한 금융권 관계자는 “당장 지금 금리 인상 사이클에선 활용도가 낮을지라도, 앞으로 다시 다가올 금리상승기에 대비해 대출 차주의 선택지를 늘리는 것만으로도 의미가 있는 일”이라고 말했다. 서상혁 기자
hyuk@heraldcorp.com