-“미ㆍ중 법인 성장도 긍정적”
[헤럴드경제=윤호 기자]농심이 지난해 4분기를 기점으로 실적개선을 본격화할 것이라는 의견이 나왔다.
13일 KB증권에 따르면 농심의 4분기 실적은 매출이 전년 동기 대비 3.8% 늘어난 5655억원, 영업이익이 67.2% 증가한 240억원을 기록해 시장 예상치(컨센서스)에 부합할 것으로 추정된다.
박애란 KB증권 연구원은 “기저효과 외에 라면 판매량 6% 증가 (내수 기준 5.5%), 비용 부담 축소 등이 실적 개선을 견인할 것”이라며 “특히 최근 출시된 ‘해물안성탕면’, ‘튀김우동면’ 등 비용 부담이 크지 않은 기존 주력 제품의 리뉴얼
효과가 긍정적일 것으로 예상된다”고 말했다.
농심의 4분기 국내 라면 시장점유율은 57.6%로 추정된다. 이는 전분기 대비 2.5%포인트 상승한 것으로, 계절면 경쟁이 치열했던 여름철보다는 라면 판매량과 시장점유율 흐름이 개선세를 보일 것으로 전망된다.
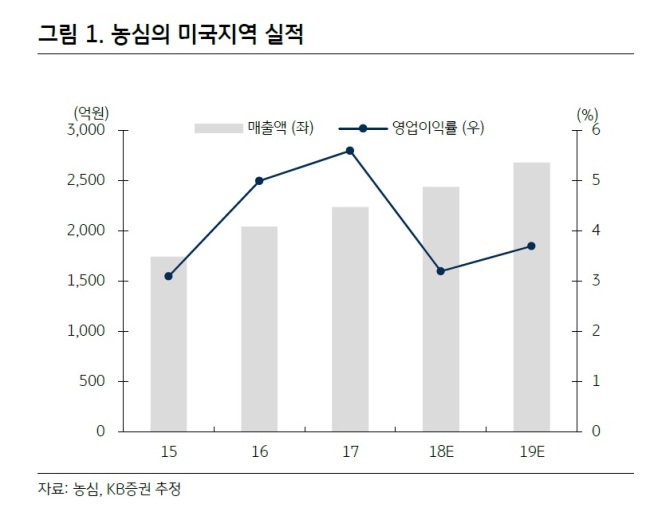
박 연구원은 “올해 주력 제품의 리뉴얼, 경쟁사의 신제품 효과 완화 등에 따라 국내 라면 실적이 턴어라운드를 맞이하는 한편, 유통채널 확장에 따른 미국과 중국 법인의 성장도 긍정적으로 반영될 것”이라고 설명했다.

Google News
에서 헤럴드경제 팔로우