코로나19에도 2Q 실적 어닝서프라이즈
목표주가 4500원·투자의견 매수
[헤럴드경제=김성미 기자]삼성증권은 팬오션이 올 2분기 코로나19 팬데믹이 무색할 만큼 호실적을 거둠에 따라 올해 영업이익 추정치를 상향했다. 팬오션의 목표주가는 4500원으로 올려잡았다.
김영호 삼성증권 연구원은 “팬오션은 올 2분기 평균 발틱운임지수(BDI) 하락으로 벌크 부문 매출과 영업이익은 각각 3.6% 4.1% 감소한 4141억원, 443억원을 기록했다”며 “그러나 비벌크 부문 실적 호조로 어닝 서프라이즈를 기록했다”고 말했다.
이어 “컨테이너와 탱커선의 매출은 각각 11.8%, 30.2% 급증한 680억원, 408억원을 기록했다”며 “영업이익은 컨테이너 부문이 128% 증가한 82억원을, 탱커 부문은 20배 증가한 101억원을 기록하는 등 매출보다 증가 폭이 컸다”고 덧붙였다.
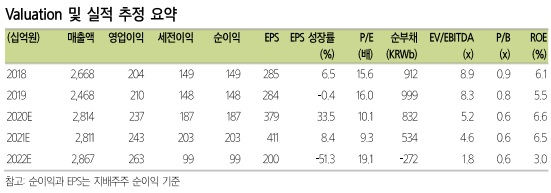
삼성증권은 팬오션이 예상을 뛰어 넘는 실적을 기록해 올해 영업이익 추정치를 8.2% 상향 조정했다. 팬오션은 올해 매출 2814억원, 영업이익 237억원을 기록할 것으로 내다봤다. 이는 전년보다 각각 14%, 3% 증가한 수치다.
팬오션의 목표주가도 올려 잡았다.
김 연구원은 “코로나19로 물동량 감소 우려가 상존하나 팬데믹 완화 후 폐선 재개와 각국 경기부양책에 따른 원자재 수요 회복 기대감도 유효하다”며 “팬오션의 목표주가를 4500원으로 상향하고 투자의견은 매수를 유지한다”고 설명했다.
한편 팬오션은 지난 14일 3810원에 장을 마쳤다.

Google News
에서 헤럴드경제 팔로우