
NH투자증권, F&F 목표주가 12만원 제시
[헤럴드경제=김성미 기자] NH투자증권은 F&F가 올 4분기 코로나19 재확산으로 국내 실적은 부진할 것으로 보이지만 중국 대리상 출점·광군제 매출 호조에 힘입어 기대이상의 실적이 예상된다고 분석했다. 내년에도 중국 고성장과 신발 등 국내외 라인업 다변화 등이 회사 성장을 견인할 것으로 전망했다.
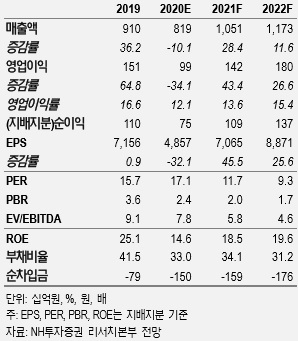
이지영 NH투자증권 연구원은 “F&F는 4분기 연결기준 매출 3264억원, 영업이익 490억원으로, 전년 동기대비 각각 1%, 30% 감소했다”며 “매출은 영호하나 영업이익이 시장 기대치를 하회했다”고 말했다.
이어 이 연구원은 “MLB 한국의 경우 매출 1007억원으로, 같은 기간 23% 감소했을 것으로 추정된다. 코로나19의 재확산 등 비우호적인 영업환경이 지속된 영향”이라며 “면세 매출은 전 분기대비 소폭 개선되는 등 개인 리셀러들의 활동이 조금씩 회복되고 있다”고 덧붙였다.
다만 중국 시장의 성장은 두드러졌다. 이지영 연구원은 “MLB 중국은 매출 295억원으로, 전년 동기대비 321% 증가했을 것으로 추정된다. 이달 현재 누적 대리점 점포수는 50개점을 넘어섰고 올해 광군제 관련 매출도 100억원 전후로, 같은 기간 2배가량 증가했다”고 설명했다.
중국 시장의 성장은 내년에도 지속될 전망이다. 이 연구원은 “내년 중국 매출은 약 1819억원으로 올해 605억원대비 201% 증가할 전망”이라며 “대리상 점포수가 200개점으로 4배가량 늘어날 것으로 예상되고 중국 인터넷 쇼핑몰 ‘티몰(Tmall) 트래픽도 우상향 추세라 온라인 일매출도 꾸준히 증가할 것”이라고 전했다.
이어 그는 “신발 등 라인업 확장도 지속될 것”이라며 “올해 코로나19로 어려운 상황임에도 신발 판매 족수가 전년 동기대비 25% 증가했다. 내년에는 디스커버리 등에서 신제품 출시가 더 활발할 것”이라고 강조했다.
NH투자증권은 F&F의 목표주가를 12만원으로 제시했다. F&F는 지난 24일 전 거래일보다 0.6%(500원) 오른 8만3400원에 장을 마쳤다.


















