[헤럴드경제=김지헌 기자] SK증권은 18일 LG에 대해 올 1분기 영업이익이 시장 기대치를 상회했다며 목표주가 9만1000원을 유지했다.
최관순 SK증권 연구원은 “매출액 2조3524억원, 영업이익 3292억원으로 시장 기대치인 2886억원을 14.1% 상회하는 양호한 실적”이라며 “양호한 영업이익은 비상장 자회사인 LG 실트론이 제품믹스 개선에 따른 수익성 제고로 영업이익이 흑자전환하였고 LG CNS도 영업적자 규모가 전년 대비 148억원 감소하였기 때문”이라고 분석했다.
또 “LG의 순자산가치(NAV) 대비 현재 주가는 40% 수준으로 자회사 주가 상승이 지주회사 주가 상승으로 이어지지 못하고 있다”며 “하지만 LG의 저평가는 점진적으로 해소될 것”이라고 밝혔다.
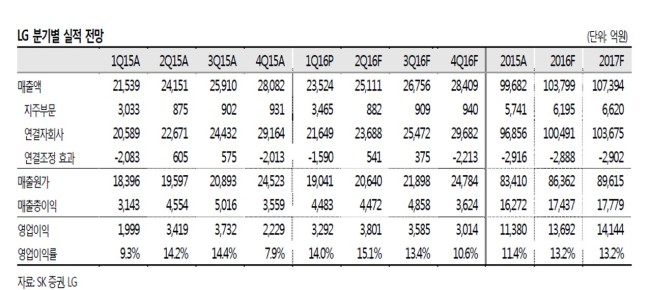
이어 “핵심 계열사인 LG전자와 LG생활건강의 실적 개선에 따른 지분법 이익 및 배당금 증가가 예상되며 LG전자와 LG화학 중심의 전기차와 신재생에너지 진출은 그룹의 중장기 성장 동력”이라며 “연초 이후 가장 높은 수준의 순자산가치 대비 할인율로 밸류에이션 매력이 확대되어 주가 하락리스크가 제한적”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우