[헤럴드경제=김지헌 기자] 유안타증권은 24일 로만손이 올해 실적이 정상화 돼 작년의 3배 수준으로 영업이익을 올릴 것이라고 내다봤다.
김남국 유안타증권 연구원은 “로만손은 작년에 시계사업부의 매출 부진과 핵심 사업부 주얼리ㆍ핸드백 사업부문의 할인 판매 확대로 수익성이 나빠졌으나, 올해 빠른 속도로 실적 정상화를 이룰 것”이라고 내다봤다.
김 연구원은 “로만손의 주요 사업부문별 매출 비중이 주얼리 53%, 핸드백 33%, 시계 14% 순으로 높다”며 “주얼리 사업은 중국 고객 대응 강화를 통해 매출이 늘어날 것으로 예상된다”고 밝혔다.
또 “특히 인기드라마의 간접 광고를 통한 인기 아이템을 확보해 면세점 등에서 중국인 판매가 늘어나고 있는 상황”이라며 “작년에 매출 정체 현상을 보인 핸드백 사업은 올해 면세점 판매 성장과 백화점 매장 효율 개선, 드라마 간접 광고(PPL) 활용 효과 등으로 이익률 개선이 기대된다”고 말했다.
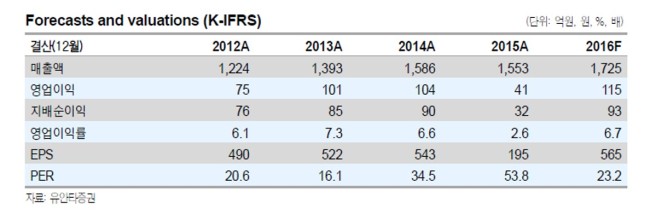
이어 “시계사업부도 수출 회복 등으로 손실을 축소할 수 있을 것”이라며 “로만손의 올해 영업이익은 115억원으로 작년 41억원의 3배 수준이 될 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우