[헤럴드경제=김지헌 기자] HMC투자증권은 8일 포스코가 2분기에도 양호한 실적을 낼 것으로 예상된다며 목표주가를 29만원으로 유지했다.
박현욱 HMC투자증권 연구원은 “중국 철강가격 상승이 시차를 두고 판매단가 인상에 영향을 주면서 스프레드(원자재가와 제품 판매가의 차이)가 확대될 것”이라며 “2분기 별도 영업이익은 6565억원으로 작년 동기보다 8% 증가할 것”이라고 전망했다.
또 “비수기 중국 철강업체의 감산과 구조조정 등 긍정적인 흐름이 기대된다”며 “공급 개선으로 하반기 실적은 상반기를 상회할 것”이라고 내다봤다.
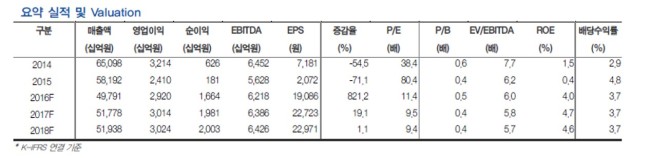
이어 “현재 주가는 주가순자산비율(PBR) 0.4배 수준으로 역사적 하단의 저점인만큼 밸류에이션(평가가치) 매력은 충분하다”면서 “가을 성수기에 진입하는 8월 말부터 주가 상승 모멘텀이 더욱 강화될 것으로 예상된다”고 덧붙였다.

Google News
에서 헤럴드경제 팔로우

![[르포] ‘1450도 용광로 불길’로 전기를 만든다…한일시멘트 공장의 마법 [그 회사 어때?]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261117.80c33fd3470448c3bc4147c262d8d31c_T1.jpg?type=h&h=240)
![‘민주당 압승·젠슨황 쇼크’ 3.5조 달러 AI데이터센터 투자 날아갈 위기…앤트로픽 상장이 판 뒤집을까[Deep Spot]](https://wimg.heraldcorp.com/news/cms/2026/11/18/news-p.v1.20261111.64e72d69185947bdbe3e350cc4fecfad_T1.jpg?type=h&h=240)
![“증시 싸졌다는데 왜 안 오를까”…PER·일드갭이 알려주지 않는 것 [큰손 따라잡기]](https://wimg.heraldcorp.com/news/cms/2026/11/16/news-p.v1.20261109.c058861a81a447949220365c6fbafe9b_T1.jpg?type=h&h=240)