
[헤럴드경제=김지헌 기자] 현대증권은 15일 한국콜마에 대해 올 2분기 중국 실적의 호조를 기대한다며 목표주가를 12만원에서 13만원으로 상향 조정했다.
이달미 현대증권 연구원은 “2분기 실적은 매출액은 전년동기 대비 21.1% 증가한 1722억원, 영업이익은 23.1% 오른 217억원을 기대한다”며 “북경콜마는 공장 증설 이후 중국 로컬브랜드의 신규브랜드 런칭에 따른 수주증가로 인해 2분기부터 본격적인 매출확대가 예상된다”고 밝혔다.
또 “작년 북경콜마 공장을 1500억원 수준으로 증설한 뒤 1분기까지는 시가동 운영하던 것을 2분기부터 본격 가동한 상황”이라며 “북경콜마의 중국 로컬고객들은 다양하지만 그 중 상위권에 위치한 로컬업체 ‘P’사의 신규 브랜드에 기초해 기능성 라인은 대부분 한국콜마에서 생산될 예정”이라고 말했다.
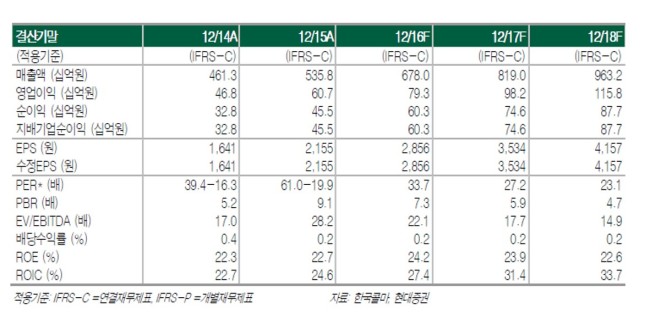
이어 “실적 성장의 원인으로 국내 화장품이 브랜드샵, 홈쇼핑, 드럭스토어 등의 채널에서 수주 증가가 이어지고 있다는 점을 들 수 있다”며 “수출 역시 글로벌사 제품 초도 물량 이후 2차 물량이 지속적으로 늘어나고 있는 추세로 긍정적”이라고 덧붙였다.

















