[헤럴드경제=김지헌 기자] 유진투자증권은 16일 제주항공의 올해 2분기 실적이 일본 지진 피해 여파 등으로 시장 기대치를 밑돌 것이라며 목표주가 4만9000원을 유지했다.
방민진 유진투자증권 연구원은 “제주항공의 2분기 별도 기준 매출은 1631억원, 영업이익은 96억원으로 시장 기대치를 밑돌 것”이라며 “일본 지진 여파로 운임의 개선폭이 제한적이며 기재 반납 등 비용 이슈가 2분기까지 지속될 것”이라고 밝혔다.
방 연구원은 “다만 3분기부터는 이익 모멘텀이 뚜렷할 것”이라며 “저비용 항공시장의 성장성이 유효하고 기재 도입 계획과 운임 경쟁력으로 저비용 항공 점유율 1위를 유지하는 점 등을 감안하면 하반기에는 매출 성장과 마진율이 정상화될 것”이라고 전망했다.
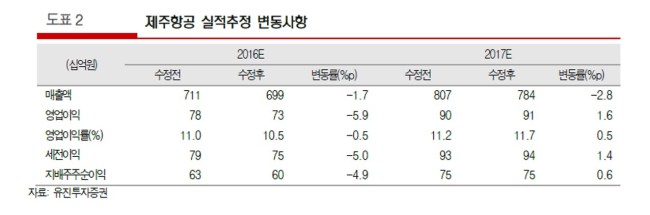
이어 “1분기에 이어 2분기 실적에 대한 시장 기대치가 높지 않다는 점과 이를 반영해 온 주가 수준을 감안할 때 하방 리스크는 제한적”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우