
[헤럴드경제=김지헌 기자] 한국투자증권은 17일 에스원이 지난 1분기에 이어 2분기에도 높은 수익성을 유지할 것이라며 목표주가를 11만2000원에서 12만3000원으로 상향 조정했다.
양종인 한국투자증권 연구원은 “에스원의 2분기 매출은 가입자수 증가로 작년 동기 대비 6.7% 늘어날 것”이라며 “보안서비스는 매출이 6.8% 늘어 꾸준히 성장하는 데다 건물관리도 7.5% 증가해 성장성이 돋보일 것”이라고 밝혔다.
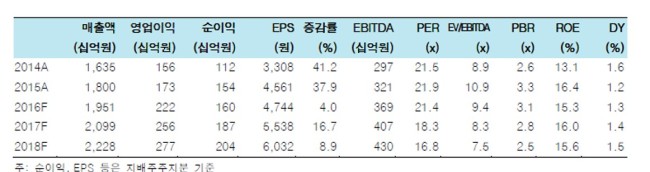
양 연구원은 “2분기 영업이익과 순이익은 매출 호조와 비용 절감으로 작년 같은 기간보다 각각 24.3%, 23.1% 늘어날 것”이라며 “보안 서비스의 가입자 유치 경쟁이 완화된 데다 주택임대관리 사업의 성장성도 높다”고 진단했다.
또 “건물관리는 출입 통제시스템, 폐쇄회로(CC)TV 등 다양한 영역에서 보안과의 시너지 창출이 용이해 중장기 성장 견인차가 될 것”이라며 “올해와 내년 영업이익은 전년보다 각각 27.9%, 15.6% 증가할 것으로 예상한다”고 밝혔다.
이어 “향후 2년간 영업이익은 연평균 21.6% 늘어나고 배당은 8% 이상 증가할 것”이라며 “수익 호전과 경기방어적 성격이 부각될 것”이라고 덧붙였다.















