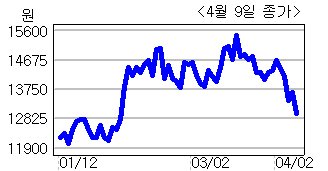
[헤럴드경제=성연진 기자]하이투자증권은 9일 심텍(036710)에 대해 “다른 PCB 업체에 비해 PC 관련 매출 비중이 높다는 이유로 저평가돼 왔으나, 올해 주요 거래선으로 모바일용 MCP 매출이 본격화되고, 하반기 이후 영업이익률 또한 과거에 10%대 회복이 가능할 것으로 보인다”고 밝혔다.
한은미 연구원은 “심텍은 PC용 제품 강자로 인식돼왔으나 2분기부터 모바일용 공급업체로 입지를 확대할 계획”이라면서 “올해 예상 매출액을 지난해보다 19.8% 증가한 7340억원, 영업이익을 같은기간 21.7% 늘어난 744억원으로 예상한다”고 말했다.
목표주가는 1만 7000원, 목표의견은 ‘매수’를 제시했다.
그는 “D램 시장이 그 간의 침체를 벗고 2분기부터 개선될 것으로 예상됨에 따라 심텍 역시 부진을 벗어날 것으로 보인다. 특히 2013년부터 타세대 D램 제품인 DDR4출시도 예정돼 있어 이 부문 글로벌 시장 점유율 1위인 심텍이 안정적 실적을 이어갈 것으로 전망된다”고 전했다.
yjsung@heraldm.com
yjsung@heraldcorp.com

Google News
에서 헤럴드경제 팔로우