[헤럴드경제=김지헌 기자] 신한금융투자는 22일 고려아연이 올해 2분기에 부진한 실적을 냈다며 목표주가를 69만원에서 67만원으로 하향 조정했다.
박광래 신한금융투자 연구원은 “올해 2분기 고려아연의 별도 기준 영업이익은 지난해 같은 기간보다 7.2% 감소한 1634억원으로 시장 기대치를 18.8% 밑돌았다”고 말했다.
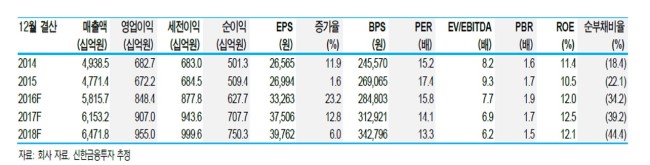
또 “연을 제외한 모든 금속의 평균 가격이 1분기 대비 상승했다”며 “판매가격과 원가 인식 간 시점 차이가 존재하는 관계로 금속 가격 상승이 판가보다 원가 상승의 주된 요인이 됐다”고 분석했다.
이어 “2분기 판가에는 한 달 선행한 금속 가격(3∼5월)이 반영된 반면 원가는 4∼6월 가격으로 지불했기 때문”이라며 “다만 6월에 급격하게 오른 금속 가격이 3분기 판가에는 긍정적으로 작용할 것”이라고 덧붙였다.