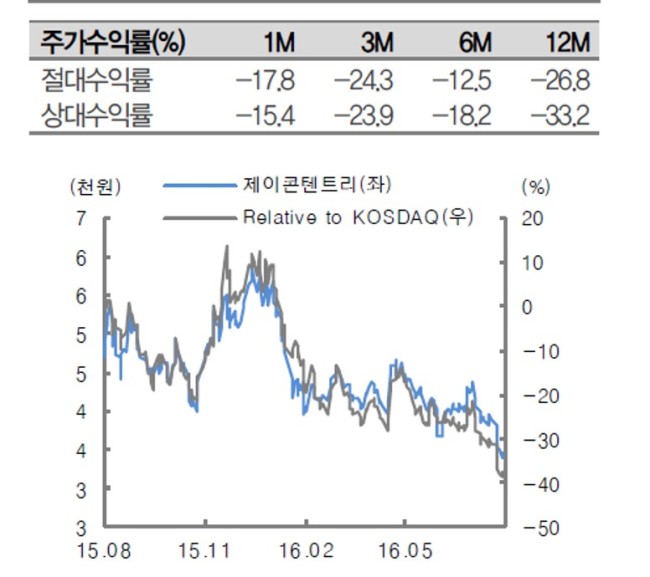
[헤럴드경제=김지헌 기자] 대신증권은 24일 올 2분기에 부진한 실적을 낸 제이콘텐트리의 목표주가를 6500원으로 유지한다고 밝혔다.
김회재 대신증권 연구원은 “이 회사의 2분기 영업이익은 부진했지만 성장을 위한 투자 때문이었다”며 “메가박스 직영점 증가로 관객 수가 증가했지만 초기 비용과 광고선전비 등 일회성 비용이 발생하면서 실적이 부진했다”고 분석했다.
또 “3분기는 통상 영화 성수기로 매출 증가를 기대할 수 있어 영업실적 부진을 상쇄할 수 있다”며 “향후 직영점 증가가 계속되면서 관객 수 증가는 실적 개선으로 이어질 것”이라고 말했다.
이어 “메가박스는 4~6관의 중형관 뿐만 아니라, 상권이 매우 좋은 지역에 들어서는 신세계백화점에 10관 이상의 대형관도 지속적으로 입점함에 따라 무서운 속도의 외형 성장은 지속될 것으로 전망”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우