ATM 평균거리 2㎞ 넘는 지역 4년 새 10곳→17곳…모두 군 지역
옹진군, 서울 광진구의 18.3배…농어촌부터 수익성 낮은 기기 철수
해외선 중앙은행이 직접 ATM 설치…“현금 접근권 공공이 보장해야”
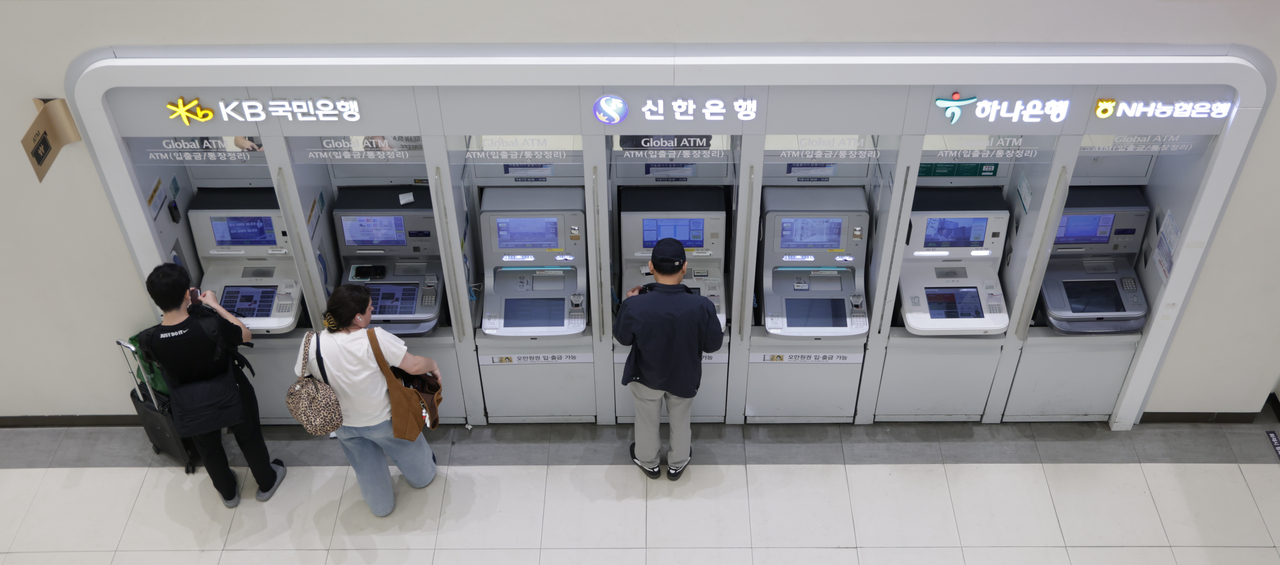
[헤럴드경제=이정환 기자] 서울에서는 평균 154m만 이동하면 현금자동입출금기(ATM)를 이용할 수 있지만, 인천 옹진군에서는 평균 2.8㎞를 가야 한다. 은행 점포와 ATM이 빠르게 사라지면서 농어촌 주민들에게는 현금 인출마저 ‘원정’이 되고 있다. 수익성이 낮은 지방부터 ATM이 철수하면서 도시와 농촌 간 현금 접근성 격차도 갈수록 벌어지는 모습이다.
5일 국회 재정경제기획위원회 소속 정태호 더불어민주당 의원이 금융결제원 등에서 받은 자료를 분석한 결과, ATM까지 평균 접근거리가 2㎞ 이상인 시·군·구는 2022년 10곳에서 올해 17곳으로 늘었다. 17곳 모두 군 단위 농어촌이었다.
ATM 접근거리가 가장 먼 곳은 섬이 많은 인천 옹진군으로 평균 2822m에 달했다. 이어 전남 신안군 2735m, 경북 영양군 2629m, 전북 진안군 2604m 순이었다.
농어촌 주민이 ATM을 이용하기 위해 이동해야 하는 거리는 계속 길어지고 있다. 옹진군의 평균 접근거리는 4년 사이 663m 늘었다. 전북 무주·장수·임실군과 충북 단양군도 같은 기간 약 550m씩 멀어졌다.
ATM과 1㎞ 넘게 떨어져 사는 주민이 전체의 절반 이상인 시·군·구도 34곳에 달했다. 이들 지역 역시 모두 군 지역이었다. 신안군은 주민의 74.4%가 ATM에서 1㎞ 이상 떨어진 곳에 거주했다. 진안군이 67.5%, 대구 군위군이 67.2%, 경북 봉화군이 64.9%로 뒤를 이었다.
도시와 농어촌의 격차는 뚜렷했다. ATM 평균 접근거리가 가장 짧은 서울 광진구와 중랑구는 각각 153.8m였다. 옹진군 주민이 ATM을 이용하기 위해 이동해야 하는 평균 거리는 광진구의 18.3배에 달했다.
ATM에서 1㎞ 넘게 떨어져 사는 주민 비율이 0%인 시·군·구는 모두 27곳이었다. 서울이 16곳으로 가장 많았고 부산 7곳, 대구와 인천이 각각 2곳이었다.
면적당 ATM 수의 격차는 더 컸다. 서울 중구에는 1㎢당 ATM이 83.0대, 부산 중구에는 70.3대 설치돼 있었다. 반면 경북 영양군은 1㎢당 0.038대에 불과했다. 서울 중구와 비교하면 약 2180분의 1 수준이다.
ATM 감소율만 보면 도시도 농어촌 못지않게 높았다. 하지만 기기 한 대가 사라졌을 때 주민이 체감하는 불편은 농어촌에서 훨씬 컸다.
최근 4년간 1㎢당 ATM 수는 서울에서 13.2%, 강원에서 8.5% 감소했다. 감소율은 서울이 더 높았지만 평균 접근거리는 서울에서 6.3m 늘어나는 데 그친 반면 강원에서는 31.4m 길어졌다. ATM이 촘촘한 도시는 일부 기기가 없어져도 인근 기기를 이용할 수 있지만, 설치 밀도가 낮은 지방에서는 한 대만 철수해도 금융 공백이 크게 확대되는 셈이다.
한국은행이 정 의원에게 제출한 ‘2025년 중 화폐취급업무 현황 조사’에서도 농어촌의 ATM 감소세가 확인됐다. 지난해 말 금융기관 20곳이 운영한 ATM은 총 4만3018대로, 점포 축소 등의 영향으로 1년 전보다 2.9% 줄었다.
농어촌 ATM은 같은 기간 3.6% 감소해 대도시 감소율 3.0%를 웃돌았다. 전체 금융기관 ATM 가운데 농어촌에 설치된 기기의 비중은 8.1%에 그쳤다.
비금융 ATM 운영업체 3곳의 기기도 5만5318대로 1년 새 1.6% 감소했다. 이 가운데 농어촌 지역 기기는 2.9% 줄어 전체 감소율보다 낙폭이 컸다.
한은은 비금융 ATM 업체들이 수익성 저하에 대응해 이용 실적이 낮은 중소도시와 농어촌을 중심으로 기기 운영 규모를 줄이고 있다고 분석했다. 이용자가 적은 지역의 기기를 우선 철수하는 민간의 비용 절감이 농어촌 주민의 금융 소외로 이어지고 있다는 것이다.
한은은 “농어촌 등 금융소외지역이나 현금 의존도가 높은 계층의 현금 접근성이 더욱 제약될 가능성이 있다”고 우려했다.
카드와 간편결제 확산으로 현금 사용은 계속 줄고 있다. 한은 설문에 응한 편의점 3사의 매출액 대비 현금 매출 비중은 2023년 평균 16.4%에서 지난해 13.8%로 낮아졌다. 대형마트와 백화점의 현금 매출 비중도 각각 5.2%, 4.0%에 그쳤다.
그러나 현금 사용이 감소한다고 해서 현금 접근권의 필요성까지 사라지는 것은 아니라는 지적이 나온다. 디지털 금융 이용이 어렵거나 현금 의존도가 높은 주민이 적지 않은 농어촌에서는 ATM을 민간 금융회사의 수익성 문제로만 볼 수 없다는 것이다.
해외에서는 현금 접근성을 공공 인프라로 보고 중앙은행과 정부가 직접 대응하고 있다. 오스트리아 중앙은행은 지난해 7월 세계 중앙은행 가운데 처음으로 ATM 직접 공급에 나섰다. 거주지 2㎞ 안에 ATM이 없는 인구가 전체의 17.4%에 달했기 때문이다.
오스트리아는 은행 점포와 ATM이 없는 인구 500명 이상 지역 가운데 가장 가까운 ATM까지 평균 거리가 2㎞ 이상인 곳 등에 2년 동안 최대 120대의 ATM을 설치할 계획이다.
스위스는 올해 3월 국민투표를 통해 현금 공급과 사용 보장을 헌법에 명시하는 정부안을 73%의 찬성으로 채택했다. 스웨덴 의회도 지난 5월 식료품점과 약국의 현금 결제 거부를 제한하고, 정부가 현금 서비스 이용 거리에 상한을 설정할 수 있도록 하는 법안을 승인했다.
정 의원은 “ATM 감소에 따른 불편이 농어촌에 집중되면서 지역 간 현금 접근성 격차가 커지고 있다”며 “해외에서도 현금 접근성을 공공의 문제로 보고 적극 대응하는 만큼 한국은행도 농어촌 등 취약지역의 현금 접근성을 보장하기 위해 보다 적극적인 역할에 나서야 한다”고 말했다.
attom@heraldcorp.com