[헤럴드경제= 박영훈 기자] “LG전자 다시는 안 산다, 손절했더니” (LG 투자자)
“지금이라도 LG전자 사야 하나요” (투자자)
대표적인 ‘만년 저평가’ 주식으로 꼽히던 LG전자의 목표주가가 크게 올랐다. 신한투자증권은 ‘지금부터 달라진다’는 제목의 LG전자 종목 보고서를 발간하고 목표주가를 기존 18만 원에서 29만 원으로 무려 61% 상향 조정했다. 교보증권은 LG전자의 목표주가를 이보다 더 높은 35만 원으로 제시했다.
46만원→15만원대까지 고점 대비 70% 넘게 폭락했던 LG전자 주가도 20만원대를 회복했다. 2일 기준 LG전자 주가는 21만5500원을 기록했다.
앞서 젠슨 황 효과로 폭등했던 LG전자가 순식간에 폭락하자 손절한 투자자들이 속출했다. 하지만 증권사들의 목표주가 대폭 상향과 상승 반전에 투자자들 사이에는 주가 상승에 대한 기대감이 다시 커지고 있다.
“지금이라도 LG전자 사야 하나요” “LG전자 손절했더니 주가 오른다” 등 투자자들도 LG전자를 다시 주목하기 시작했다.
오강호 신한투자증권 연구위원은 LG전자를 “인공지능(AI) 밸류체인 진입과 함께 가장 주목할 대표 정보기술(IT) 업체”라고 평가했다. 만년 저평가 가전업체에서 벗어나 로봇, 냉난방공조(HVAC) 사업으로 밸류에이션(기업가치) 재평가를 이뤄낼 것이란 이유에서다.
신한투자증권은 올 3분기 LG전자의 매출액은 전년 대비 10% 증가한 24조 1000억 원, 영업이익은 45% 늘어난 1조 원을 전망했다.
오 연구원은 “연결 회사 실적 하향을 제외하면 주요 사업부 성장 체력은 여전히 견고하다”며 “2007년 냉난방공조(HVAC) AI 시장 진출 본격화, 로봇 사업 진행 가속화, 가전과 전장 등 기존 사업부 안정적 성장 기대를 바탕으로 AI밸류체인 진입과 함께 주목할 대표 IT 업체로 판단한다”고 말했다.
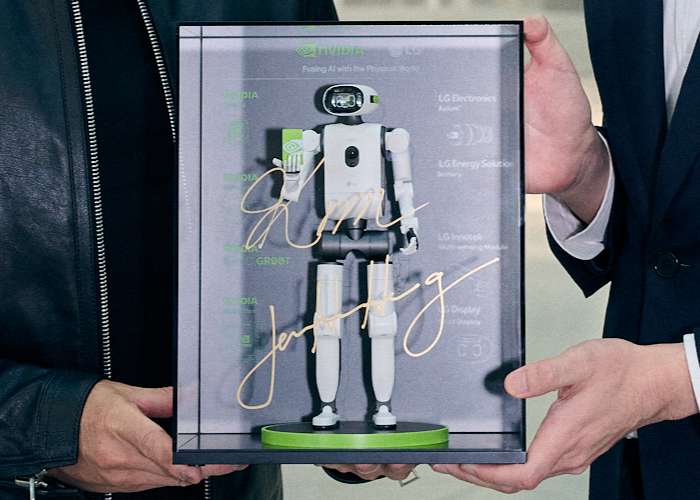
앞서 글로벌 투자은행(IB) 모건스탠리도 ‘LG 3사, 새로운 성장 국면으로’라는 제목의 보고서에서 “AI 수혜주의 다음 단계가 반도체를 넘어 ‘지능형 하드웨어’로 확산될 것으로 본다”며 “이 분야에서 LG전자와 LG이노텍이 유리한 위치에 있다”고 분석했다. 또한 “여기에 LG에너지솔루션의 로봇용 배터리와 LG CNS의 스마트팩토리·AI 구축 역량까지 더해지면서 LG그룹 전체가 현실 세계에서 AI를 구현하는 하나의 ‘피지컬 AI 스택’으로 연결되고 있다”고 분석했다.
park@heraldcorp.com