[헤럴드경제= 박영훈 기자] “역대급 실적인데, 주가는 삼전닉스보다 더 심하다” (투자자)
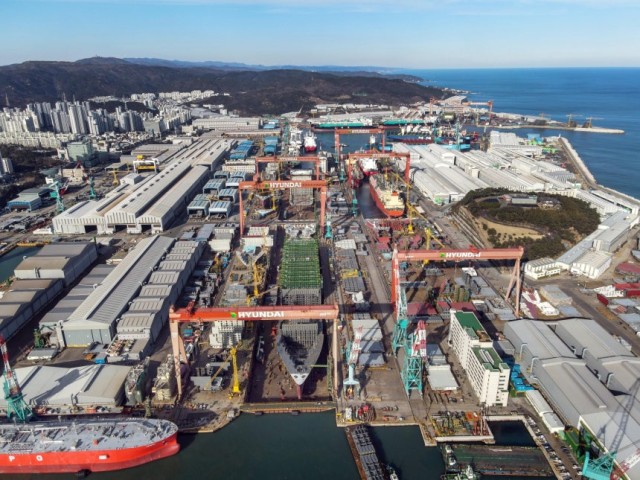
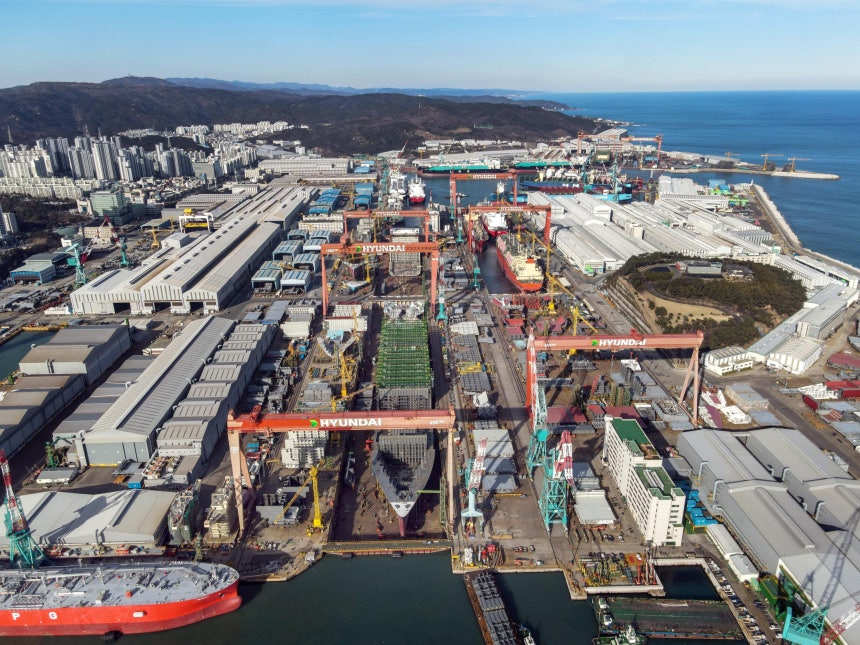
오랜 부진을 털어내고 호황기에 본격 진입한 HD현대중공업이 역대급 실적에도 불구하고 주가는 고점 대비 반토막이 나면서 투자자들이 망연자실이다.
80만원대 육박했던 주가가 30만원대로 추락했다.
지난 16일 HD현대중공업은 시장 반등에도 불구하고 전일 대비 하락, 35만1500원에 거래를 마쳤다. 여기에 HD현대중공업 노동조합은 21~23일 전체 조합원이 참여하는 7시간 부분파업까지 예고했다.
HD현대중공업 노사에 따르면 노조는 이날 중앙쟁의대책위원회를 열고 내주 파업 계획을 확정했다. 노사는 지난달 30일 기본급 12만원 인상, 격려금 200%+1100만원 지급을 골자로 한 잠정합의안을 마련했다. 그러나 이 합의안은 조합원 찬반투표에서 반대로 부결됐다.
앞서 노조는 기본급 14만9600원 인상과 상여금 100% 인상, 영업이익 30% 배분 등을 요구했다.
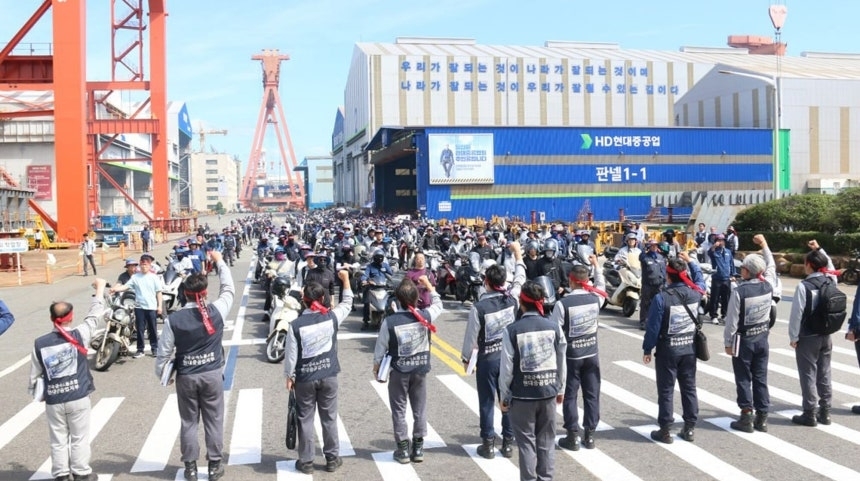
HD현대중공업 노조의 파업이 세지면서 투자자들은 노심초사다.
연쇄적인 생산 공정이 이어지는 조선업 특성상 파업 장기화에 따른 생산 차질로 납기 일정이 밀릴 경우 건조 지연에 따른 비용 부담이 크다. 수주 경쟁력에도 악영향을 미칠 수 있다고 우려한다.
앞서 HD현대중공업의 목표주가는 100만원까지 제시됐다. 조선업 호황기에 그만큼 실적이 좋기 때문이다.
HD현대중공업은 올해 2분기 매출 6조3322억원, 영업이익 1조399억원을 기록했다. 전년 동기 대비 각각 52.7%, 120.6% 증가한 규모다. HD현대미포 합병에 따른 기저효과도 있지만, 해양과 엔진기계 등 비(非)조선 부문의 이익률 상승이 전체 실적 개선을 이끌었다는 분석이다.
실적 성장에 따라 배당 확대 등 주주환원 기대감도 높지만, 노조와의 임금 협상이 변수가 될 전망이다.
증권가에서도 목표주가를 다시 낮추기 시작했다. NH투자증권은 실적 추정치를 낮추며 HD현대중공업의 목표주가도 70만원으로 하향했다. 그러면서 “성과 보상과 관련한 노사 협상 결과가 4분기 수익성의 변수가 될 것”이라고 덧붙였다.
SK증권도 3분기 실적이 기대를 밑돌 것으로 전망하며 HD현대중공업의 목표주가를 기존 97만원에서 82만원으로 대폭 낮췄다.
park@heraldcorp.com