삼성전자 0.46%·SK하이닉스 3.54%↓
AI 투자 둔화 우려에도 빅테크 내년 설비투자 전망↑
HBM 비중 확대에 업황 둔화해도 실적 방어 기대
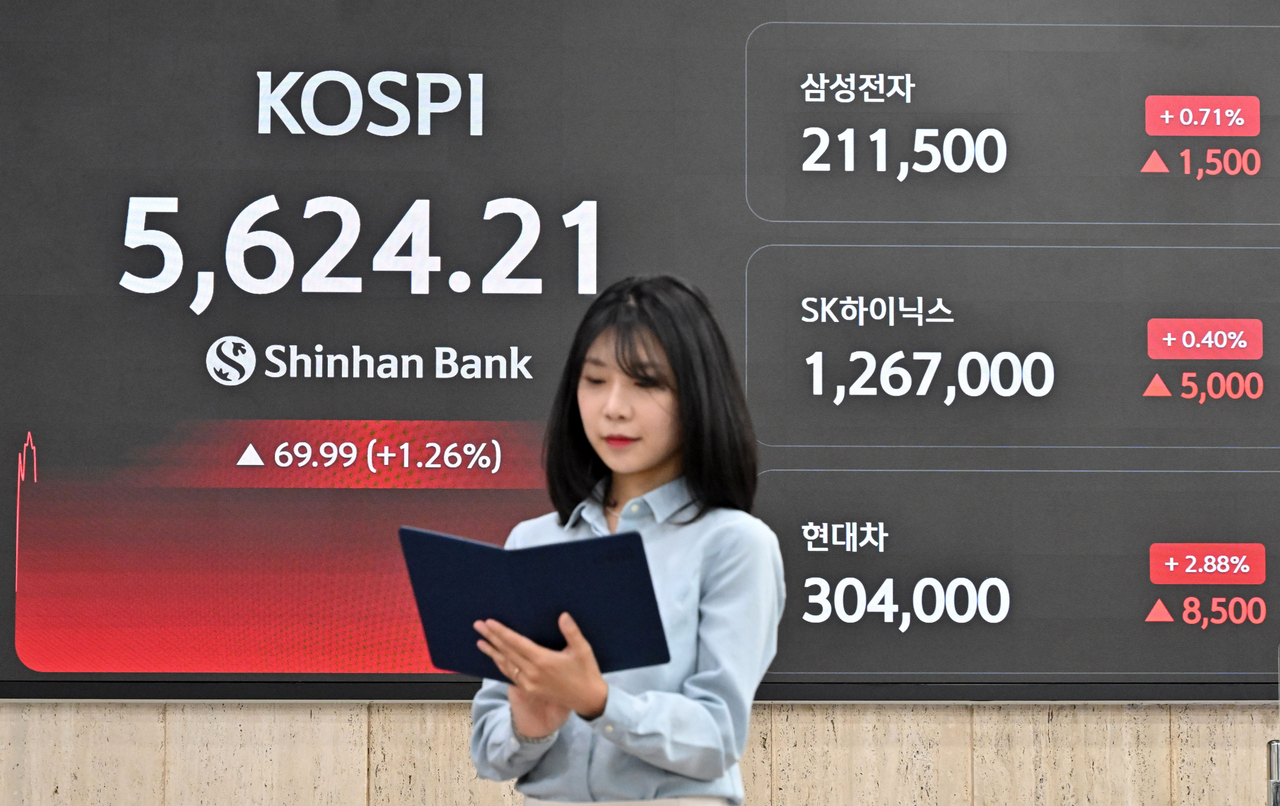
[헤럴드경제=송하준 기자] 삼성전자와 SK하이닉스가 19일 장 초반 동반 하락하고 있다. 인공지능(AI) 투자 둔화 우려가 반도체주에 부담으로 작용하는 가운데 증권가에서는 실적 전망에 비해 주가가 과도하게 떨어진 만큼 반도체 업종의 투자 비중을 확대할 시점이라는 분석이 나왔다.
19일 한국거래소에 따르면 삼성전자와 SK하이닉스는 이날 각각 21만500원, 121만5000원에 하락 출발했다. 이후 낙폭을 줄여 오전 9시45분 현재 삼성전자는 전 거래일 대비 1000원(0.46%) 내린 21만4500원에 거래되고 있다. SK하이닉스는 4만5000원(3.54%) 하락한 122만7000원을 기록하고 있다.
삼성전자와 SK하이닉스는 최근 AI 투자 수익성에 대한 불안과 미국 금리 상승 우려 등으로 하락세를 이어가고 있다. 빅테크 기업들의 데이터센터 투자 확대가 실제 수익으로 이어질지 의구심이 커지면서 반도체 업종 전반에 매도 압력이 높아진 모양새다.
다만 증권가에서는 주가 하락과 달리 반도체 수요는 여전히 견조하다고 보고 있다. DS투자증권은 이날 보고서에서 2028년 이후 업황 둔화에 대한 우려가 현재 주가에 과도하게 반영됐다고 분석했다.
이수림 DS투자증권 연구원은 “지금은 시장의 과도한 비관을 이용해 비중을 확대할 시점”이라며 “2028년 이후 과거와 같이 이익이 급감할 수 있다는 우려를 현재 주가에 반영하는 것은 과도하다”고 밝혔다.
실제로 주요 빅테크 기업들의 AI 설비투자 전망은 오히려 높아지고 있다. 시장조사업체 트렌드포스는 지난 14일 글로벌 9대 클라우드서비스제공자(CSP)의 2027년 설비투자 증가율 전망을 기존 50%에서 60%로 높였다. AI 서버 출하량 증가율도 올해 32.2%에서 내년 약 36%로 확대될 것으로 예상했다.
고대역폭메모리(HBM) 비중 확대도 삼성전자와 SK하이닉스의 실적을 뒷받침할 요인으로 꼽힌다. DS투자증권은 향후 D램 가격이 하락하더라도 HBM 등 고부가 제품 비중이 높아지면서 과거보다 높은 이익 수준을 유지할 것으로 전망했다.
DS투자증권의 기본 시나리오에 따르면 D램 평균판매단가(ASP)가 2028년 20%, 2029년 10%, 2030년 5%씩 하락하더라도 삼성전자와 SK하이닉스의 영업이익은 2027년 대비 각각 7~12%, 12~18% 감소하는 데 그칠 것으로 추정됐다.
다만 두 종목의 주가가 반등하기 위해서는 AI 기업들의 자금조달 불안이 완화돼야 한다는 지적이다. 이 연구원은 “AI 인프라 기업들의 신용위험이 진정되고 미국 금리 상승 우려가 완화되면 2027년 실적 전망이 유지되는 것만으로도 국내 반도체의 밸류에이션이 회복될 수 있다”고 분석했다.
hajun825@heraldcorp.com