상장 첫날 32% 급락 후 이튿날 상한가
외국인·기관 첫날 444억원 순매도
외신도 주목…AI 고평가 논란 확산
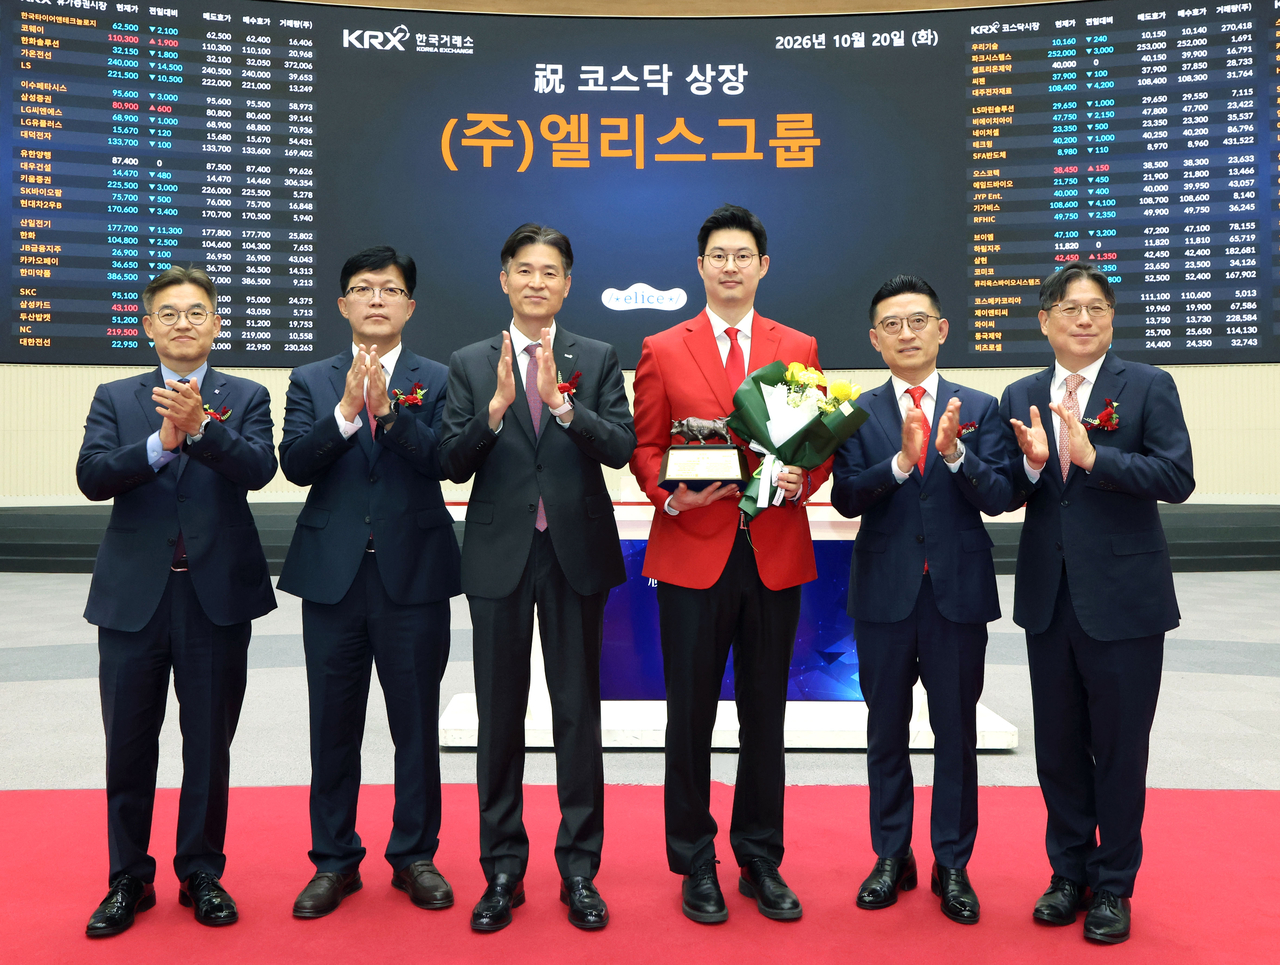
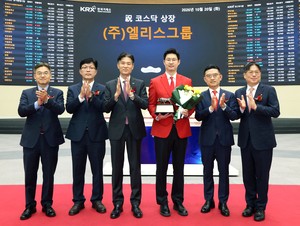
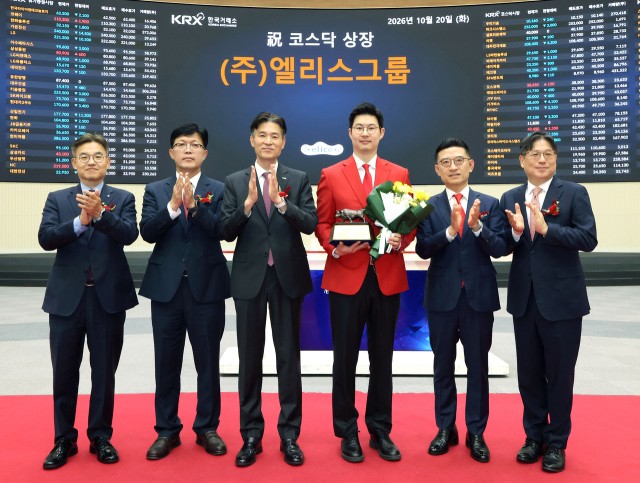
[헤럴드경제=송하준 기자] 공모가 기준 기업가치 1조원으로 코스닥 시장에 입성한 인공지능(AI) 인프라 기업 엘리스가 상장 첫날 32% 폭락한 뒤 이튿날 상한가로 직행했다. 그러나 주가는 여전히 공모가를 밑도는 상태다. 주요 외신들은 엘리스의 상장 첫날 폭락을 집중 조명하며 글로벌 AI 인프라 기업들의 높은 기업가치와 투자 부담을 둘러싼 논란이 확산하고 있다고 진단했다.
21일 한국거래소에 따르면 엘리스는 이날 오전 9시25분 기준 전 거래일 대비 1만8400원(29.92%) 오른 7만9900원에 거래되고 있다. 개장 직후 가격제한폭까지 상승해 상한가를 기록했다. 전날 공모가(9만500원) 대비 32.04% 급락한 6만1500원에 거래를 마친 뒤 하루 만에 급반등한 것이다.
다만 상한가에도 공모가보다는 11.71% 낮은 수준이다. 시가총액은 8892억원으로 집계됐다.
상장 첫날에는 외국인과 기관의 매도세가 집중됐다. 지난 20일 개인투자자가 엘리스 주식 463억4200만원어치를 순매수한 반면 외국인은 90억4600만원, 기관은 353억6400만원어치를 각각 순매도했다. 이튿날에는 외국인이 장 초반 순매수로 돌아섰다. 이날 오전 9시18분 기준 외국인 순매수 규모는 12억7800만원으로 집계됐다.
엘리스는 2015년 설립된 AI 인프라 기업이다. AI 코딩·교육 플랫폼 사업으로 출발해 현재는 모듈형 데이터센터와 그래픽처리장치(GPU) 기반 클라우드 서비스를 제공하는 이른바 ‘네오클라우드’ 기업으로 사업 영역을 확대했다. 데이터센터 설계부터 구축, 운영까지 직접 수행하는 것이 특징이다.
주력 사업인 모듈형 AI 데이터센터(AI PMDC)는 기존 데이터센터보다 구축 기간이 짧고 전력 효율성이 높다는 점을 내세운다. 키움증권에 따르면 기존 데이터센터 구축에는 24~36개월이 소요되지만 엘리스의 모듈형 데이터센터는 3~6개월 만에 구축이 가능하다. 올해 상반기 매출에서 클라우드 사업이 차지하는 비중은 76.2%에 달한다.
실적도 성장세를 보이고 있다. 지난해 매출액은 395억원, 영업이익은 52억원을 기록했다. 올해 상반기에는 매출액 343억원, 영업이익 103억원을 거뒀다. 상반기 영업이익은 이미 지난해 연간 실적의 두 배에 육박한다.
상장 전 투자자들의 기대도 높았다. 엘리스는 기관투자자 대상 수요예측에서 388.84대 1의 경쟁률을 기록하며 공모가를 희망범위(7만400~9만500원) 상단인 9만500원으로 확정했다. 일반투자자 청약에서도 408대 1의 경쟁률을 기록했고 청약증거금으로 약 10조2599억원이 몰렸다. 공모가 기준 예상 시가총액은 1조54억원이었다.
그러나 상장 첫날 주가가 급락하면서 AI 인프라 기업들의 높은 기업가치를 둘러싼 논란이 다시 불거졌다. 블룸버그통신은 20일(현지시간) 엘리스의 상장 첫날 폭락을 집중 조명하며 AI 연산에 특화된 데이터센터를 운영하는 이른바 ‘네오클라우드’ 기업들에 대한 투자자들의 신뢰가 약화하고 있음을 보여주는 사례라고 진단했다.
로이터통신도 엘리스의 상장 첫날 폭락이 AI 투자 지출에 대한 투자자들의 우려를 키웠다고 보도했다. 미국 경제전문지 배런스 역시 엘리스의 사례를 통해 AI 기업의 빠른 매출 성장만으로는 높은 기업가치와 향후 자금조달 부담에 대한 우려를 해소하기 어려워졌다고 짚었다.
실제 글로벌 AI 인프라 업계에서는 대규모 투자에 따른 자금조달 부담이 투자심리를 압박하고 있다. 미국 AI 클라우드 기업 코어위브는 막대한 부채 부담에 대한 우려가 제기되고 있으며, 호주 퍼머스 그리드와 에어트렁크 등 일부 데이터센터 기업은 기업공개(IPO)를 철회하거나 연기했다.
엘리스 역시 향후 데이터센터 확장에 필요한 자금과 민간 고객 확보가 과제로 꼽힌다. 회사는 현재 수도권에서 운영 중인 수전용량 4메가와트(㎿) 규모의 데이터센터를 연내 10㎿로 확대하고, 호남권에도 40㎿ 규모의 기반 인프라를 구축할 계획이다.
김학준 키움증권 연구원은 지난 1일 보고서에서 엘리스의 공모가 희망범위가 최근 12개월 기준 상각전영업이익(EBITDA) 390억원에 기업가치(EV)/EBITDA 배수 16.85~22.64배를 적용해 산정됐다고 분석했다. AI 인프라 투자 확대와 정부의 소버린 AI 예산 집행에 따른 실적 성장이 향후 기업가치를 뒷받침할 것으로 전망했다.
다만 김 연구원은 “현재 클라우드 매출의 대부분을 차지하는 정부 사업이 민간 기업 중심의 AI 클라우드 계약으로 전환되면서 고객 확대를 확인하는 과정이 필요하다”며 “추가 인프라 투자를 위한 자금 조달 수요가 지속될 수 있어 변동성 확대에 유의해야 한다”고 분석했다.
hajun825@heraldcorp.com