[헤럴드경제=김지헌 기자] 삼성증권은 21일 현대백화점의 올 3분기 실적이 2분기에 이어 호조세를 보일 전망이라며 목표주가 19만3000원을 유지했다.
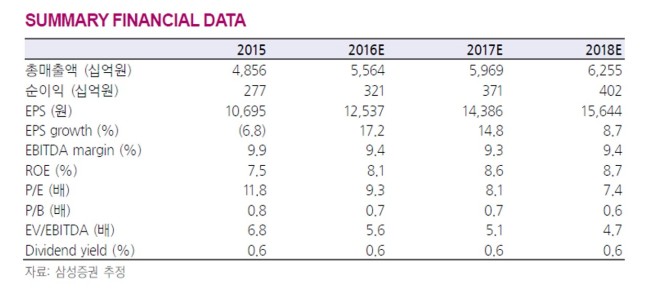
남옥진 삼성증권 연구원은 “3분기 총액매출과 영업이익은 1조2992억원과 816억원으로 각각 작년 동기보다 13.5%, 16.5% 증가할 것”이라고 밝혔다.
남 연구원은 “내년 상반기 가든파이브 아울렛에 이어 2019년 남양주, 동탄 아울렛 개점까지 확정해 외형 성장을 이어갈 전망”이라며 “본업의 안정적인 성장성과 함께 그룹 차원에서 모색하는 사업 다각화도 주목한다”고 덧붙였다.
또 “다각화 방향은 유통업과 시너지를 낼 수 있는 내수산업 진출”이라며 “현재 검토되는 인수합병(M&A)건은 동양매직과 SK네트웍스의 패션사업부 인수”라고 설명했다.
이어 “현대백화점 주가는 5월 단기 고점을 기록하고서 하락세인데 펀더멘털 변화보다는 유통업종의 약세, 김영란법 시행 우려가 반영된 데 기인한다”며 “본업의 성장성과 사업 다각화에 의한 잠재 성장성에 비춰볼 때 현 주가는 저평가로 판단된다“고 내다봤다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우