3분기 영업익 588억원…전년 대비 0.9% 감소
드라이벌크 영업익 25.8%·탱커 164.4% 증가
1~9월 매출 4.9% 감소에도 수익성 개선
[헤럴드경제=정경수 기자] SM그룹 해운 계열사 대한해운이 올해 3분기까지 매출 감소에도 영업이익은 25% 이상 늘어난 것으로 나타났다. 벌크선과 유조선 운임 상승에 따른 수익성 개선이 실적을 뒷받침했다.
대한해운은 올해 3분기 연결 기준 매출액 3426억원, 영업이익 588억원을 기록했다고 17일 밝혔다. 지난해 같은 기간보다 매출은 7.7% 증가했지만 영업이익은 0.9% 감소했다.
3분기 영업이익이 소폭 줄어든 데는 지난해 발생했던 아파트 분양이익이 올해 반영되지 않은 영향이 있었다. 다만 해운 본업에서 벌어들이는 이익이 늘면서 전체 영업이익은 전년과 비슷한 수준을 유지했다.
올해 1~9월 누적 실적에서는 수익성 개선이 뚜렷했다. 누적 매출은 9332억원으로 전년 동기(9807억원)보다 4.9% 줄었으나, 영업이익은 1563억원에서 1962억원으로 25.5% 증가했다.
실적 개선에는 드라이벌크와 탱커 사업의 기여가 컸다.
철광석과 석탄 등 건화물을 운송하는 드라이벌크 부문은 3분기 매출 2021억원, 영업이익 256억원을 기록했다. 전년 동기 대비 각각 16.6%, 25.8% 증가한 수치다.
파나마 운하 통행 제한 등에 따른 우회 항로 이용과 선복 공급 부족이 운임 상승으로 이어지면서 수익성이 개선됐다. 선박 운항 여건이 달라지면서 해상 운송에 필요한 거리와 시간이 늘어난 점도 영향을 미쳤다는 분석이다.
원유와 석유제품 등을 운송하는 탱커 부문에서는 영업이익 증가 폭이 더욱 컸다. 3분기 매출은 140억원으로 22.2% 늘었고, 영업이익은 51억원으로 164.4% 증가했다.
중동 지역 분쟁으로 주요 원유·석유제품 운송 항로의 불확실성이 커진 가운데 유조선과 석유화학 제품선의 운임이 상승한 영향이다.
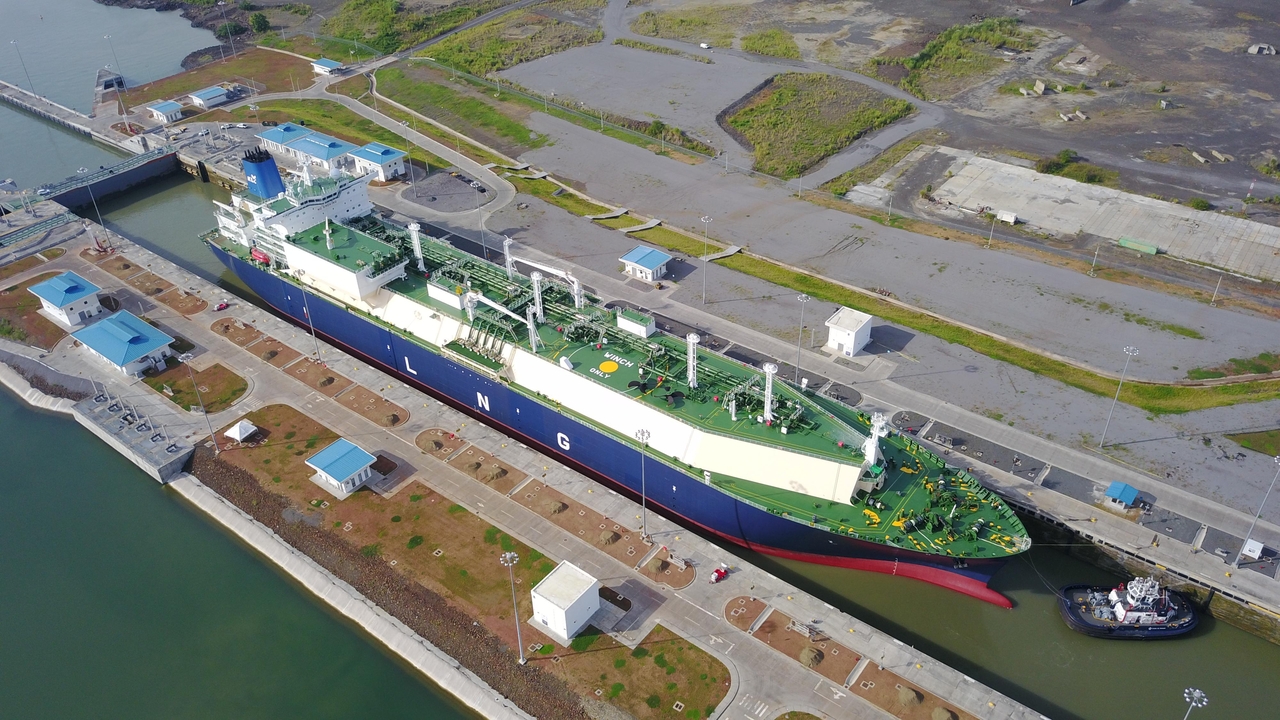
액화천연가스(LNG) 운송 부문도 외형이 확대됐다. 3분기 매출은 1021억원으로 전년 동기보다 22.1% 증가했다. 선박 운항일수가 늘고 보유 선박의 운영 효율이 개선된 것이 매출 증가로 이어졌다.
대한해운은 장기 운송계약을 기반으로 선박 운항의 안정성을 확보하는 한편, 시황 변화에 따라 운항 수익을 높이는 전략을 이어가고 있다.
재무건전성도 비교적 안정적인 수준을 유지했다. 올해 3분기 말 연결 기준 부채비율은 61.9%로 집계됐다.
민상기 대한해운 대표이사는 “우량화주와의 장기계약을 통해 안정적인 이익과 탄탄한 재무건전성을 유지하고 있다”며 “앞으로도 장기계약 수주를 확대하는 동시에, 변동성이 심화하는 시장에서 수익성 중심의 투자를 적기에 시행해 성장동력을 확보하고 ESG(환경∙사회∙지배구조) 경영기반을 지속적으로 강화해 안정적인 수익을 창출하겠다”고 밝혔다.
우오현 SM그룹 회장도 최근 대한해운 경영진에게 “국제정세에 따라 해운업계 시황의 불확실성이 높아지고 있는 상황에서 선제적인 대응으로 재무적으로나 영업적으로 안정적인 경영을 해나가는 데 주력해 달라”고 당부했다.
kwater@heraldcorp.com