1500원대→1300원 중반 뒤 정체
9~11월 달러 수요 하루 7.8억달러
7~8월 4.8억弗보다 2.4배 더 많아
外人 주식매도 비중 68→81% 커져
‘반도체 달러’에도 원화 강세 상쇄
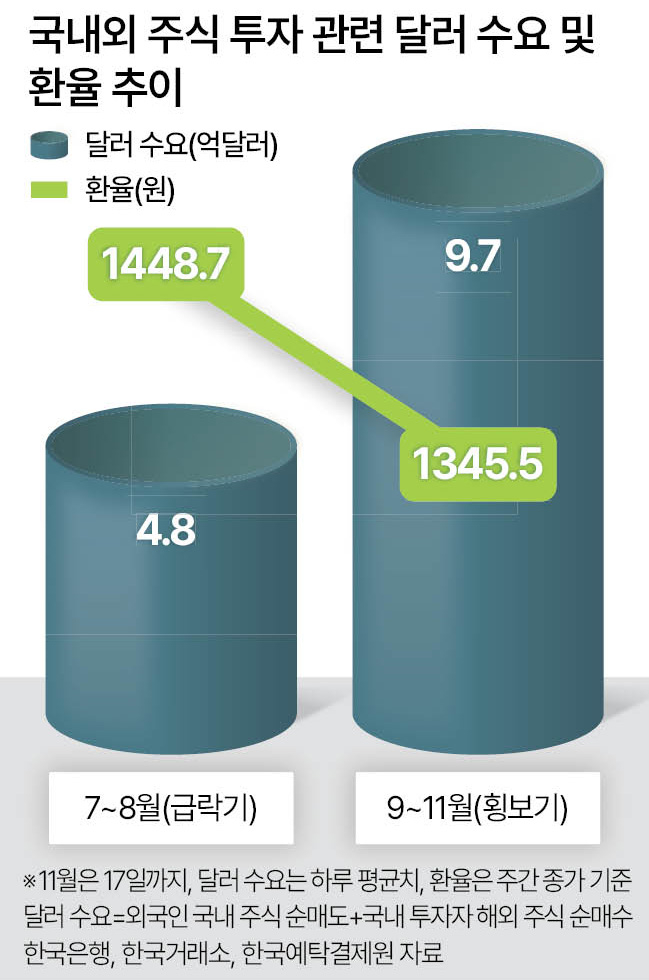
원/달러 환율이 6월 1528원(주간 종가 기준) 고점을 찍은 뒤 8월 1400원 수준으로 급락한 9~11월 1300원대 중반에서 횡보하고 있다. 이 배경으로 주식시장을 통한 달러 수요가 7~8월 급락기보다 9~11월 기간 두 배가량 커진 것으로 나타났다. 그중에서도 외국인의 국내 증시 이탈이 차지하는 비중이 80%를 넘어서며 달러 수요를 더욱 자극한 것으로 풀이된다. 올해 반도체를 중심으로 기록적인 경상수지 흑자 행진이 이어지면서 외환시장에 달러가 대규모로 풀리고 있지만, 주식시장에서 커진 달러 수요가 이를 상당 부분 상쇄하고 있는 상황으로 풀이된다.
19일 헤럴드경제가 한국거래소와 한국예탁결제원 자료를 토대로 올해 환율이 급격히 떨어진 7~8월(급락기)과 1340원 안팎에서 등락 중인 9월부터 11월 17일까지(횡보기)를 비교한 결과 횡보기 52거래일 동안 외국인은 국내 증시(코스피·코스닥·코넥스 및 ETF·ETN·ELW 포함)에서 54조4000억원어치를 순매도했다.
외국인 투자자들이 매도한 금액을 모두 달러로 환전했다고 가정하면 약 404억4000만달러(해당 기간 평균환율 적용) 규모다. 거래일 하루당 평균 7억8000만달러꼴이다. 급락기(138억2000만달러·하루 평균 3억3000만달러)와 비교하면 2.4배에 달한다.
같은 기간 국내 투자자들의 해외 주식 매수세 또한 불어났다. 횡보기 국내 투자자의 해외 주식 순매수 규모는 97억9000만달러, 하루 평균 1억8800만달러였다. 7~8월(64억6000만달러·하루 평균 1억5400만달러)과 비교하면 22%가량 늘었다.
일본이나 유럽 등 주식 시장에 투자하더라도 은행에서는 우선 원화를 달러로 바꾸고 그 달러로 해당 나라의 현지 통화로 바꾸기 때문에 투자 과정에서 원/달러 환율에 영향을 준다.
종합하면 국내외 주식시장에서 외국인과 한국인의 달러 수요는 9~11월 기간 하루 9억7000만달러에 달했다. 7~8월(4억8000만달러)의 두 배 수준이다. 그중에서도 외국인의 국내 순매도가 달러 유출을 주도했다. 외국인의 국내 순매도가 차지하는 비중은 같은 기간 68%에서 81%로 뛰었다.
그 밖에도 국제 유가 상승에 따른 원유 수입대금 수요 증가와 미국 연방준비제도(Fed·연준)의 긴축 기조 등도 달러 수요를 키운 요인으로 꼽힌다.
최근 반도체를 중심으로 수출을 통해 벌어들인 달러 뭉치가 외환시장에 풀리고 있지만 국내외 투자자들의 달러 수요가 큰 폭으로 늘면서 환율의 상·하방 압력이 팽팽하게 작용하고 있는 흐름이다.
올해 1~9월 누적 경상수지 흑자 규모는 3406억6000만달러로, 지난해 같은 기간(838억9000만달러)의 4배를 넘어섰다. 여기에 정부의 환전 독려와 기업들의 세금이나 국내 투자용 원화 환전 수요 등이 겹치면서 달러를 원화로 바꾸는 기업들이 늘어났다. 국회 재정경제기획위원회 소속 이종욱 국민의힘 의원실이 한은에서 받은 자료에 따르면 올해 1~3분기 비금융 민간기업의 현물환·선물환 순매도액은 작년 같은 기간의 2.6배에 달했다. <본지 11월 9일자 18면 기사 참조>
올해 월평균 원/달러 환율(주간 종가 기준)은 지난 6월 1528원으로 고점을 찍은 뒤 7월(1488.9원), 8월(1404.4원)에 이어 9월(1358.8원)·10월(1336.4원) 등 넉 달 연속 떨어졌다. 다만 하락 폭을 보면 8월 5.7% 떨어진 데 비해 9월과 10월에는 각각 3.2%, 1.6%로 축소됐다. 환율은 지난 9월 7일 약 1년 11개월 만에 장중 1330원대까지 떨어진 뒤 두 달 넘게 1300원대 중반에서 횡보하고 있다.
앞으로 환율은 ‘반도체 달러’에 따른 하방 압력이 이어지는 가운데, 인공지능(AI) 투자 위기론과 강달러에 따른 위험자산 투자심리 위축이 이어질지가 관건이 될 전망이다. 이민혁 KB국민은행 이코노미스트는 “지난주 달러 강세에도 수출 네고 물량이 지속적으로 출회됨에 따라 1330원대 안정적 흐름을 보였다”며 “단기 변동성 유발 요인 중에서는 국내 금융시장에서의 외국인 자금 흐름이 더욱 중요하다”고 분석했다.
외환당국에서는 환율 추가 하락 여지가 있다고 보고 있다. 신현송 한은 총재는 지난달 통화정책방향 기자간담회에서 “실효환율 기준으로 보면 원화는 예년보다 약세”라고 평가했다. 다만 당국 내부에서도 급격한 환율 하락세는 기업들의 실적에 타격을 주는 등 부작용이 크기 때문에 차라리 지금과 같은 횡보세가 낫다는 분위기도 감지된다.
한은 금융통화위원회가 오는 26일 통화정책방향 결정회의에서 기준금리를 높일 경우 한·미 금리차가 좁혀지면서 환율 하락 압력이 더 커질 전망이다.
김벼리 기자
kimstar@heraldcorp.com