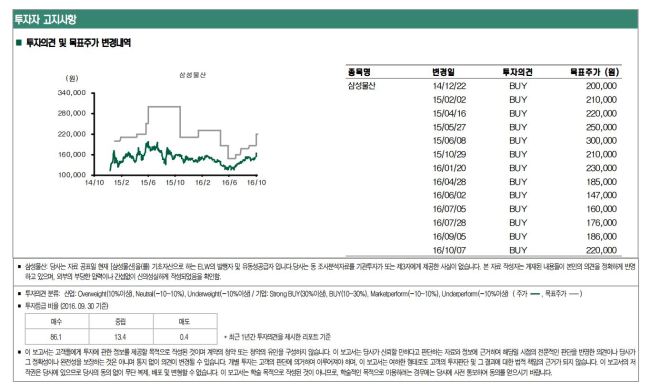
[헤럴드경제=이은지 기자] 현대증권은 7일 양호한 3분기 실적과 사업부문 분할 및 합병 이슈가 긍정적이라며 목표주가를 18만6000원에서 18% 오른 22만원으로 올리고, 투자의견은 매수(BUY)를 유지했다.
현대증권은 삼성물산 3분기 시장컨센서스가 매출 737조원, 영업이익 1600억, 지배주주 순이익 1200억원으로 이를 소폭 웃돌 것으로 전망했다.
전용기 현대증권 연구원은 “삼성전자의 인적분할 투자부문과 삼성물산과의 합병은 효율적인 지배구조”라며 “인적분할과 현물출자 과정 없는 합병은 주주가치에 긍정적”이라고 설명했다.
이어 “삼성 계열사에서 인적분할 될 투자부문이 삼성전자 지분 현물출자 과정 없이 삼성물산과의 합병을 현재 시점에서 가정하면 삼성물산의 시가 총액은 70~80조원에 이를 전망”이라며 “양사의 합병비율에 따라서 목표주가가 변동하지만, 그 가능성이 커지고 있는 점은 목표주가 상향조정 요인에 해당된다”고 말했다.
leunj@heraldcorp.com
[사진=현대증권 보고서 표]

Google News
에서 헤럴드경제 팔로우