[헤럴드경제=이은지 기자] 신한금융투자증권은 7일 현대글로비스가 현대ㆍ기아차 수출 부진으로 매출 감소가 불가피하지만 3분기 영업이익이 시장 기대치에 부합할 것으로 예상된다며, 기존 목표주가 24만 원과 매수 의견을 유지했다.
박광래 신한금융투자증권 연구원은 “현대차, 기아차의 판매 부진에도 안정적인 실적 달성이 가능한 점이 긍정적”이라고 이유를 들었다.
신한금융투자증권은 현대글로비스의 올해 3분기 매출액을 3조9200억원, 영업이익은 1952억원으로 전망, 시장 기대치(매출액 3조9300억원, 영업이익 1943억)에 부합할 것으로 내다봤다.
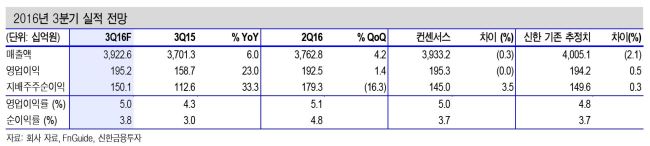
다만, 현대ㆍ기아차 수출부진으로 인한 매출 감소는 불가피할 전망이다. 박광래 신한금융투자증권 연구원은 “파업 영향으로 3분기 현대기아차 수출 물량은 39만7000대로 전년대비(YoY) 20.5% 하락했다”며 “3분기 현대글로비스의 완성차 수출 매출도 2976억원으로 전년 동기 대비 하락이 불가피하다”고 설명했다.
하지만 “완성차 해상 운송의 매출 비중은 8~9% 수준”으로 전사 실적에 미치는 영향은 “제한적”이라고 덧붙였다.
또, CKD(반조립제품) 부문 실적이 매출액 1조 5600억원, 영업이익 875억원으로 예상돼 전년대비 좋은 실적을 낼 것으로 분석했다.

Google News
에서 헤럴드경제 팔로우