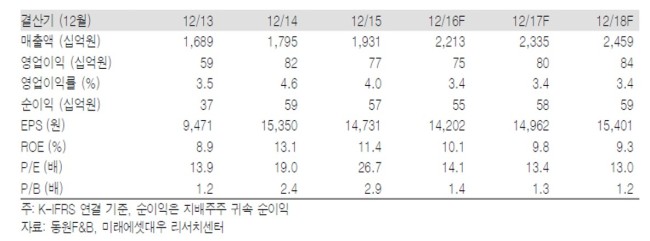
[헤럴드경제=김지헌 기자] 미래에셋대우는 4일 동원F&B가 이익 변동폭이 큰 참치캔 비중을 줄이고 신규사업에 진출하면서 안정성을 찾아가고 있지만, 음식료 종목의 주가수익비율(PER) 평균인 18배를 적용해 목표주가를 기존 35만원에서 27만원으로 하향 조정했다.
백운목 미래에셋대우 연구원은 “여전히 영업이익에서 큰 비중을 차지하는 참치캔의 경우 4분기부터 기획상품을 축소해 실질 판매단가를 회복할 예정”이라며 “육가공 부문의 원가 안정, 유가공 제품 판매 호조, 식자재 매출 증가 등 호재가 이어져 매출과 이익 모두 증가할 것”이라고 내다봤다.
또 “동원F&B는 1980년대 참치캔 위주에서 1990년대에는 육가공, 김치, 냉동식품에 진출했고 2000년대 들어서는 유가공식품, 홈푸드로 사업영역을 확장하는 등 인수ㆍ합병(M&A)으로 성장해온 기업”이라며 “2015년 인수한 ‘금천’과 올해 인수한 ‘더 반찬’의 성장성을 높게 평가한다”고 밝혔다.
이어 “이익 변동성이 큰 참치캔의 이익 비중은 꾸준히 축소되고 성장성이 큰 신규사업인 유가공과 동원홈푸드의 비중은 높아지고 있다”며 “4분기부터는 지난 1년간의 실적 부진에서 벗어나 정상수준으로 회복될 것”이라고 전망했다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우