[헤럴드경제=모바일섹션]실제 노후 생활비는 최초 예상액의 70% 수준이라는 분석이 나왔다. 나이가 많아질수록 외부 활동이 줄면서 소비도 예상보다 적어지기 때문이다.
NH투자증권 100세시대연구소의 김진웅 부소장은 12일 주택금융공사 주택연금소식지에 기고한 ‘노후자산, 생각보다 많이 필요하지 않아요’라는 글을 통해 이 같은 분석을 전했다.
기고문에서 김 부소장은 목표 노후 자산은 ‘노후 생활기간(개월 수) x 월 노후 생활비’로 계산하는 기존 일률적인 산정 방식이 잘못됐다고 지적했다.
보통 일반인들은 이 같은 공식에 따라 노후 생활비를 계산한다. 은퇴 예정자의 희망 노후 생활비가 월 250만원이라면 60세부터 90세까지 360개월간 총 9억원이 든다고 계산한다.
김 부소장은 소비통계를 보면 나이가 들면서 활동성이 줄어, 소비도 함께 감소한다고 전했다. 은퇴 후 왕성하게 활동하는 60~70세 구간에서는 노후생활비가 100% 들지만, 70~80세 구간은 활동성이 떨어지면서 생활비가 70%선으로 줄어든다. 80세 이후에는 활동이 더 줄면서 생활비가 50% 선까지 떨어진다.
이를 반영해 노후 생활비를 재산출하면 희망 금액이 월 250만원일 경우 60~70세 구간은 3억원, 70~80세 구간은 2억1000만원, 80~90세 구간은 1억5000만원이다. 총 6억6000만원으로, 당초 일률적인 계산 방식보다 2억4000만원이나 줄어든 금액이 나온다. 실제 노후 생활비는 일률적으로 계산된 비용의 73.3% 정도다.
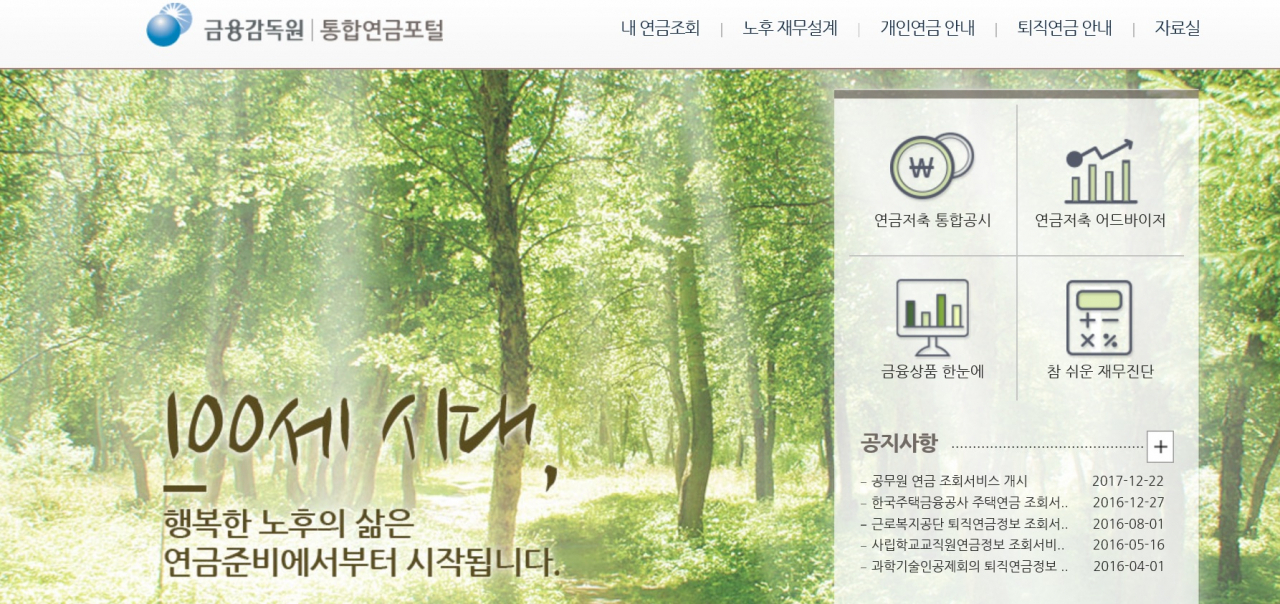
김 부소장은 자산의 노후 준비 상황을 파악하는 방법으로 금융감독원이 운영하는 연금정보 취합 사이트인 ‘통합연금포털’을 활용하라고 제안했다. 통합연금포털에는 국민연금 등 공적연금과 퇴직연금, 개인 연금 등 준비 상황이 한 번에 나온다.