
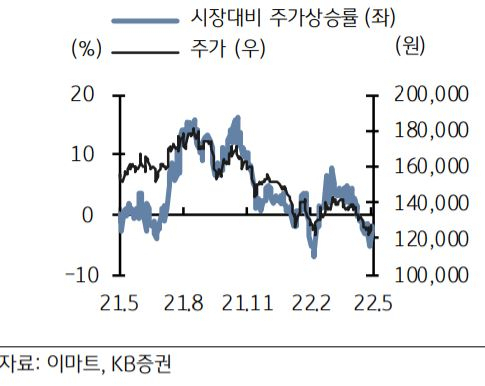
[헤럴드경제=김우영 기자] KB증권은 18일 이마트가 단기 실적 모멘텀이 부족하다며 목표주가를 16만원으로 종전보다 20% 낮췄다.
박신애 KB증권 연구원은 할인점, 스타벅스 등 대표 사업부의 손익을 하향조정했다며 올해 이마트 연결 영업이익을 2091억원으로 전망했다. 이는 당초 자체 추정치보다 57% 낮은 것이다.
그는 할인점은 기존점 매출의 높은 기저부담 및 PP센터 수수료 증가로 올해 영업이익이 18% 감소할 것으로 전망했다. 스타벅스는 원재료비 및 인건비 증가로 5% 감소할 것으로 추정했다.
SSG.COM과 G마켓은 나란히 1307억원, 738억원의 영업적자를 볼 것으로 전망했다.
다만 박 연구원은 1위 할인점, 1위 커피전문점 등 이마트의 중장기 이익 성장성을 감안할 때 현재 주가는 저평가 상태라며 투자의견은 매수를 유지했다.
kwy@heraldcorp.com

Google News
에서 헤럴드경제 팔로우













