실적부진·수급부담 겹친
LG엔솔은 55만원 ‘유지’
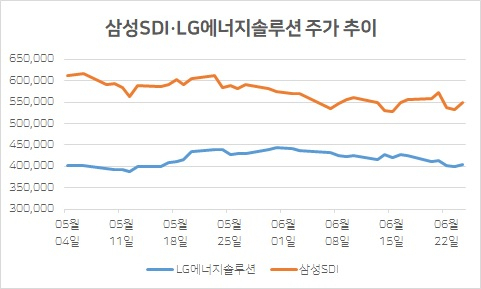
[헤럴드경제=김성미 기자] 판가 인상, 고객사 생산 증가로 올 2분기 호실적이 예상되면서 삼성SDI의 목표주가도 상향되고 있다. 반면 LG에너지솔루션은 중국 상하이 봉쇄 조치로 인한 실적 부진, 상장 후 의무보유확약 물량 해제로 인한 수급 부담 등으로 주가 행보가 무거워지는 모습이다.
27일 주민우 NH투자증권 연구원은 “삼성SDI의 헝가리 2공장 확장 계획과 10~20%의 생산성 증가를 반영해 2024년 소형전지의 상각전영업이익(EBITDA)을 20%, 중대형전지 EBITDA를 29% 상향했다”며 “투자의견은 매수를 유지하고 목표주가는 120만원으로 20% 올려 잡았다”고 밝혔다.
이어 “2023년, 2024년 2차전지 부문 EBITDA 추정치는 각각 4조1000억원, 5조1000억원인데현재 EV/EBITDA는 7.4배, 5.8배로 국내 경쟁사(19배, 15배)대비 지나치게 저평가됐다”고 덧붙였다.
삼성SDI는 2분기 매출 5조원, 영업이익 4132억원으로, 전년 동기대비 각각 49%, 40% 증가할 것으로 예상된다. 이는 증권사 추정치 평균을 각각 7%, 5% 웃도는 수치다.
LG에너지솔루션은 2분기 마지막 고비를 지나야 하반기 큰 폭의 실적 개선이 가능할 것으로 보인다.
주 연구원은 “LG에너지솔루션은 양극재 판가 상승에 따른 비용 증가, 테슬라 생산차질에 따른 수익성 믹스 악화 영향으로 2분기 매출은 5조원, 영업이익 2081억원으로, 전년 동기대비 각각 1%, 71% 감소할 전망”이라며 “영업이익은 시장 추정치를 20% 하회하는 수치”라고 설명했다.
그는 “상해 봉쇄 조치 등 일시적 영향으로, 오히려 하반기 큰 폭의 실적 개선으로 연간 실적은 가이던스를 뛰어넘는 호실적이 예상된다”며 3분기 매출 6조2000억원, 영업이익 3843억원을 예상했다. 이는 시장 추정치를 각각 13%, 16% 웃도는 수치다.
주 연구원은 “LG에너지솔루션은 확약 물량에 수급 부담으로 주가 부진이 지속되고 있어 이를 매수 기회로 삼을 수 있다”며 투자의견 매수, 목표주가 55만원을 유지했다.
miii03@heraldcorp.com