다올투자증권 목표주가 8만2000원
실적은 기체부품, 주가는 완제기 수출 담당
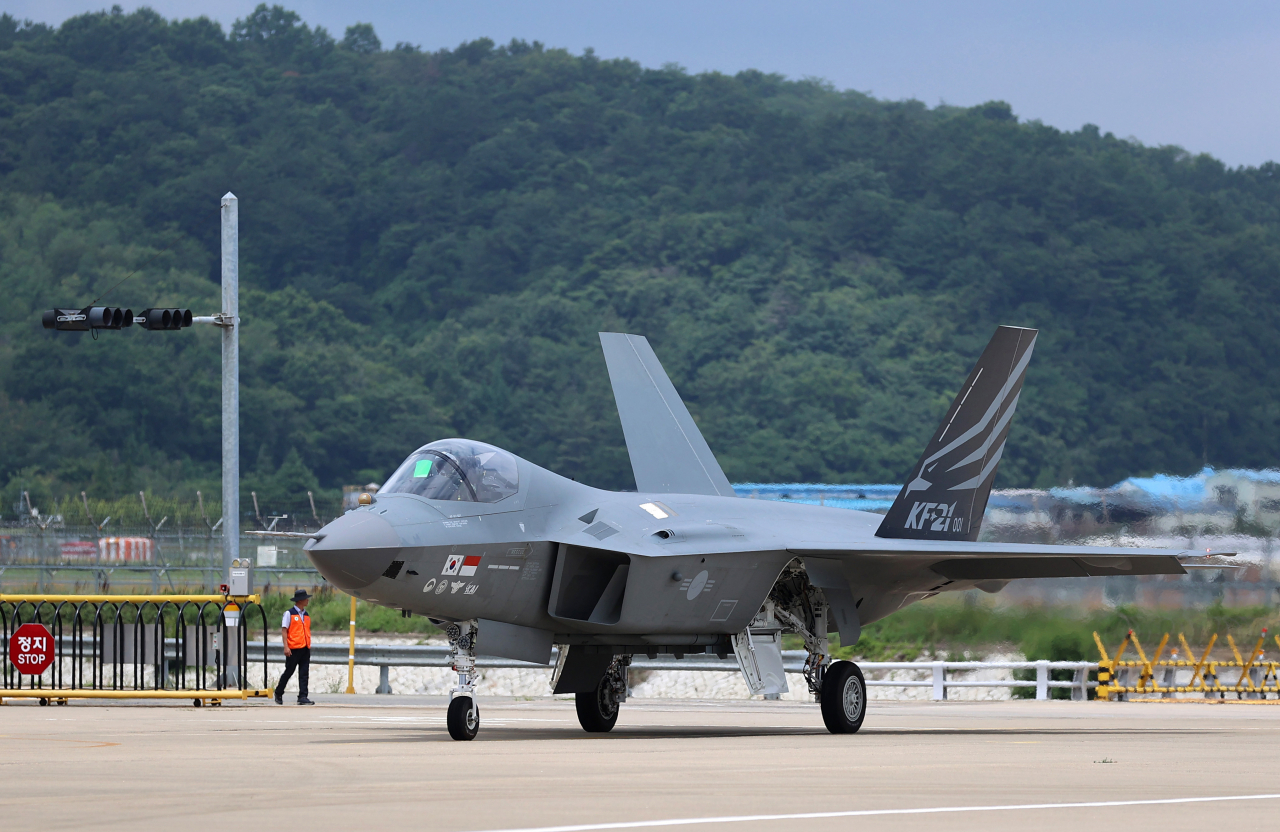
[헤럴드경제=권제인 기자] 다올투자증권은 9일 한국항공우주에 대해 투자 의견 '매수'를 유지하고 목표주가를 8만2000원으로 상향했다. 2분기 견조한 기체부품 매출과 완제기 수출 기대감에 따른 것이다.
최강식 다올투자증권 연구원은 2분기 실적이 사실상 '어닝서프라이즈'라고 평가했다. 최 연구원은 "2분기 영업이익은 340억원으로 시장 전망치와 당사 예상을 하회했지만, 이는 이라크 기지 재건 여기에 따른 매출 감소와 충당금 220억원 때문이다"며 "이를 제거한 영업이익은 564억원, 영업이익률 8.4%다"고 말했다.
매출을 끌어올린 건 기체 부품이다. 최 연구원은 "내수 방산이 KF-21 체계개발, 수리온 계열 납품 증가로 견조한 가운데, 기체부품 매출은 전년 동기보다 49%오른 1713억원이다. 1분기에 이어 턴어라운드를 지속했다"고 설명했다.
현재 주가를 견인하는 축은 완제기 수출이라고 분석했다. 최 연구원은 "수출 잔고는 태국과 인도네시아 8대에 1조1000억원으로 2023~2024년 실적 회복이 시작된다"며 "최근 계약을 체결한 폴란드 FA-50 수출이 2022년 말부터 납품될 경우 현재 실적 예상치를 크게 상향 조정할 수 있다"고 강조했다.
그는 "단납기 요구여서 수익성을 기대하게 한다"며 "현재는 어닝 예상보다 주가가 더 빠르게 이를 반영해야 하는 구간이다"고 말했다.
말레이시아, 아랍에미레이트, 미국과의 협상이 진행 중이라는 점도 호재다. 최 연구원은 "록히드마틴과의 원팀 협약은 곧 미국 훈련기 사업 외에도 FA-50의 글로벌 수요가 500여대 있다는 반증"이라며 "FA-50의 상품성이 나날이 격상 중"이라고 평가했다.
eyre@heraldcorp.com