[헤럴드경제=김지헌 기자] 유진투자증권은 2일 한국타이어에 대해 업황 회복 신호는 약하나 경쟁 강도가 완화됐다며 목표주가를 6만4000원에서 7만원으로 상향 조정했다.
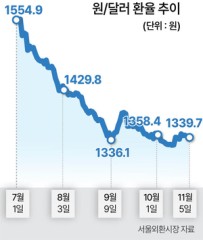
장문수 유진투자증권 연구원은 “한국타이어의 올해 1분기 매출액과 영업이익이 1조6300억원과 2511억원으로, 영업이익은 시장 기대치를 9.4% 웃돌았다”며 “우호적 환율과 판가 하락 속도 완화가 긍정적인 영향을 미쳤다”고 밝혔다.
또 “2분기 매출액은 작년 같은 기간보다 5.3%, 20.4% 증가한 1조7100억원, 2419억원을 기록할 것”이라고 내다봤다.
장 연구원은 “전반적인 수요 회복 속도는 여전히 낮다”며 “호황을 대비한 밸류에이션(평가가치) 회복에 편승한 투자는 부담”이라고 평가했다.
또 “다만 선진국 수요 개선과 가격 인하 속도 둔화로 경쟁 강도가 다소 완화되고 여전히 부진한 수요는 고무 가격의 구조적인 회복을 지연시킬 것”이라며“이는 기존보다 수익성 추정치를 높이는 요인일 것”이라고 전망했다.

Google News
에서 헤럴드경제 팔로우