[헤럴드경제=김지헌 기자] 현대증권이 13일 한화케미칼에 대해 1분기 실적이 시장 기대치를 상회했다며 투자의견 ‘매수’와 목표주가 3만3000원을 각각 유지했다.
백영찬 현대증권 연구원은 “1분기 매출액과 영업이익은 각각 2조1637억원, 1428억원으로 전년동기대비 각각 18%, 457% 증가했다”며 “최근 높아진 시장 기대수준을 충족하는 실적”이라고 진단했다.
또 “낮은 원가투입에 따른 스프레드 상승 및 폴리실리콘 손실축소 때문”이라며 “전분기 대비 외형과 영업이익은 축소되었지만 증설 이후 일시적인 비용증가를 고려하면 긍정적인 실적으로 판단된다”고 분석했다.
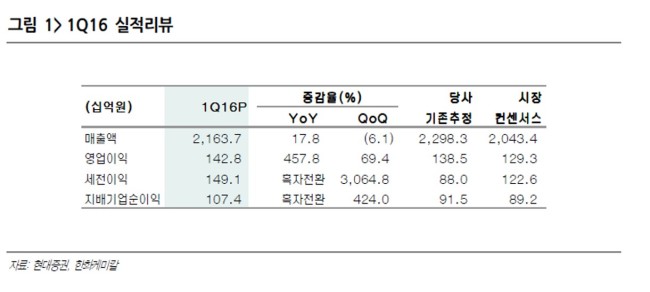
이어 “기초소재는 전분기대비 증익되지만 리테일사업은 면세점관련 투자비비용 확대 등으로 적자전환이 예상된다”며 “미국향 모듈판매 증가를 통한 태양광사업 수익성 추가 개선과 하반기 면세점사업 이익정상화가 이뤄질 것”이라고 내다봤다.
![“용돈은 25만원, 주말엔 임장족”…그렇게 산 금호동 아파트, 2년 만에 8억 올랐다 [경상도 청년의 성동구 입성기②]](https://wimg.heraldcorp.com/news/cms/2026/09/27/news-p.v1.20260923.b4e0040b555744f98c41d6e0cffa1622_T1.png?type=h&h=240)
![“아빠는 다섯명을 살리고 하늘나라로 갔어” 7년 전 그날의 결심…아내도 남편의 마지막 길을 따른다 [온기]](https://wimg.heraldcorp.com/news/cms/2026/09/25/news-p.v1.20260918.9c747ea742d548d08d53a86c08bd9e1b_T1.jpg?type=h&h=240)
![미장이냐 국장이냐…S&P500 vs 코스피, 꼭 따져봐야 할 투자법 [주린이 1억 벌기 프로젝트]](https://wimg.heraldcorp.com/news/cms/2026/09/23/news-p.v1.20260922.32604c39055e4031aed7ec0b27501f81_T1.png?type=h&h=240)