[헤럴드경제=김지헌 기자] 한국투자증권은 16일 한세실업이 올해 1분기에 예상을 밑도는 실적을 냈다며 목표주가를 7만2000원에서 5만6000원으로 하향 조정했다.
나은채 한국투자증권 연구원은 “한세실업의 올해 1분기 매출액은 작년 동기 대비 12% 증가한 3590억원을 기록했고 영업이익은 4% 증가한 212억원으로, 예상을 21% 밑돌았다”고 말했다.
나 연구원은 “1분기 영업이익률은 5.9%로 전년 대비 0.5%포인트 하락했다”며 “일회성 요인과 신규 바이어 확보에 따른 수익성 둔화 요인이 혼재됐다”고 평가했다.
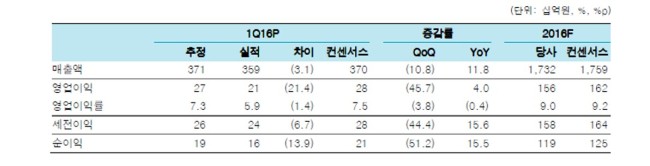
또 “올해 연간 수익성은 작년과 유사한 수준에 그칠 것”이라며 “향후 한세실업의 제품군 개선과 현재 진행하는 염색ㆍ원단 등 수직 계열화 노력이 가시적인 수익성 개선으로 이어지는지를 확인할 필요가 있다”고 설명했다.
이어 “수직 계열화를 통한 경쟁력 제고와 베트남 주문자 상표 부착 생산(OEM) 소싱 수요 확대 수혜라는 큰 그림은 유효하다”며 “올해 실적 추정치가 낮춰진데다 이익 개선이 둔화하는 구간에서 목표 주가수익비율(PER) 하향은 불가피하다”고 덧붙였다.