[헤럴드경제=김지헌 기자] 하나금융투자는 1일 현대해상이 올해 2분기 기대 이상의 실적을 기록했다며 목표주가 3만8000원을 유지했다.
오진원 하나금융투자 연구원은 “2분기 순익은 지난해 같은 기간보다 21.1% 증가한 1071억원으로 컨센서스(시장 기대치)를 950억원 웃돌았다”면서 “경과손해율 개선폭이 전분기1.7%포인트에서 2.2%포인트로 확대됐고 보종별 손해율은 일반 12.5%포인트, 자동차 6.3%포인트, 장기위험 1.4%포인트씩 개선됐다”고 밝혔다.
또 “현대해상이 지난 5월 4조8400억원 가량 보유하고 있던 만기 보유 채권을 지난 6월 매도가능증권으로 재분류하며 25%포인트의 지급여력비율(RBC) 상승효과가 발생했다”며 “최근 장기금리 급락에 따른 채권 평가익 확대까지 이어지며 6월 말 RBC는 221.5%로 작년 말 171.1%에서 대폭 올랐다”고 진단했다.
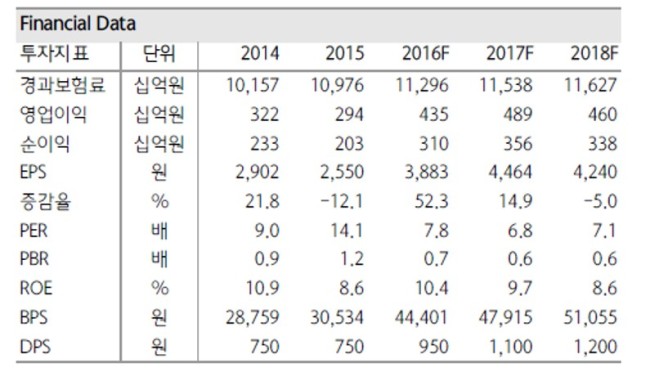
이어 “200%를 훌쩍 넘어선 RBC와 장기금리의 레벨다운을 고려할 때 연말까지 증자 관련 위험이 현대해상 주가의 발목을 잡을 이슈는 사라졌다”며 “이익의 대폭 증가로 배당수익률 역시 3.1%로 매력적인 수준으로 단기 주가 반등 기조가 이어질 것”이라고 덧붙였다.

Google News
에서 헤럴드경제 팔로우