코스맥스 3분기 영업익 최대 830억 전망…美법인 매출 70% 성장 예상
한국콜마도 3분기 영업익 최대 977억…美법인 매출 123% 증가 전망
장기간 수익성 발목 잡던 美생산기지…인디 브랜드 수주 확대로 실적 개선 기대
[헤럴드경제=홍석희 기자] 글로벌 K뷰티 열풍 덕에 국내 화장품 제조업자개발생산(ODM) 양강 코스맥스와 한국콜마의 미국 법인들의 실적 기대치가 높아지고 있다. 그간 두 회사의 미국 법인은 ‘만성 적자’ 상황이었으나, K뷰티 열풍이 두 회사의 ‘아픈 손가락’ 미 현지 법인들의 실적도 함께 끌어올리는 양상이다. 코스맥스는 미국 진출 후 첫 분기 흑자를 기록한 데 이어 3분기에도 성장세가 기대되고, 한국콜마 역시 미국 법인 매출이 지난해 같은 기간보다 두 배 이상 늘어날 것이라는 관측이 나온다.
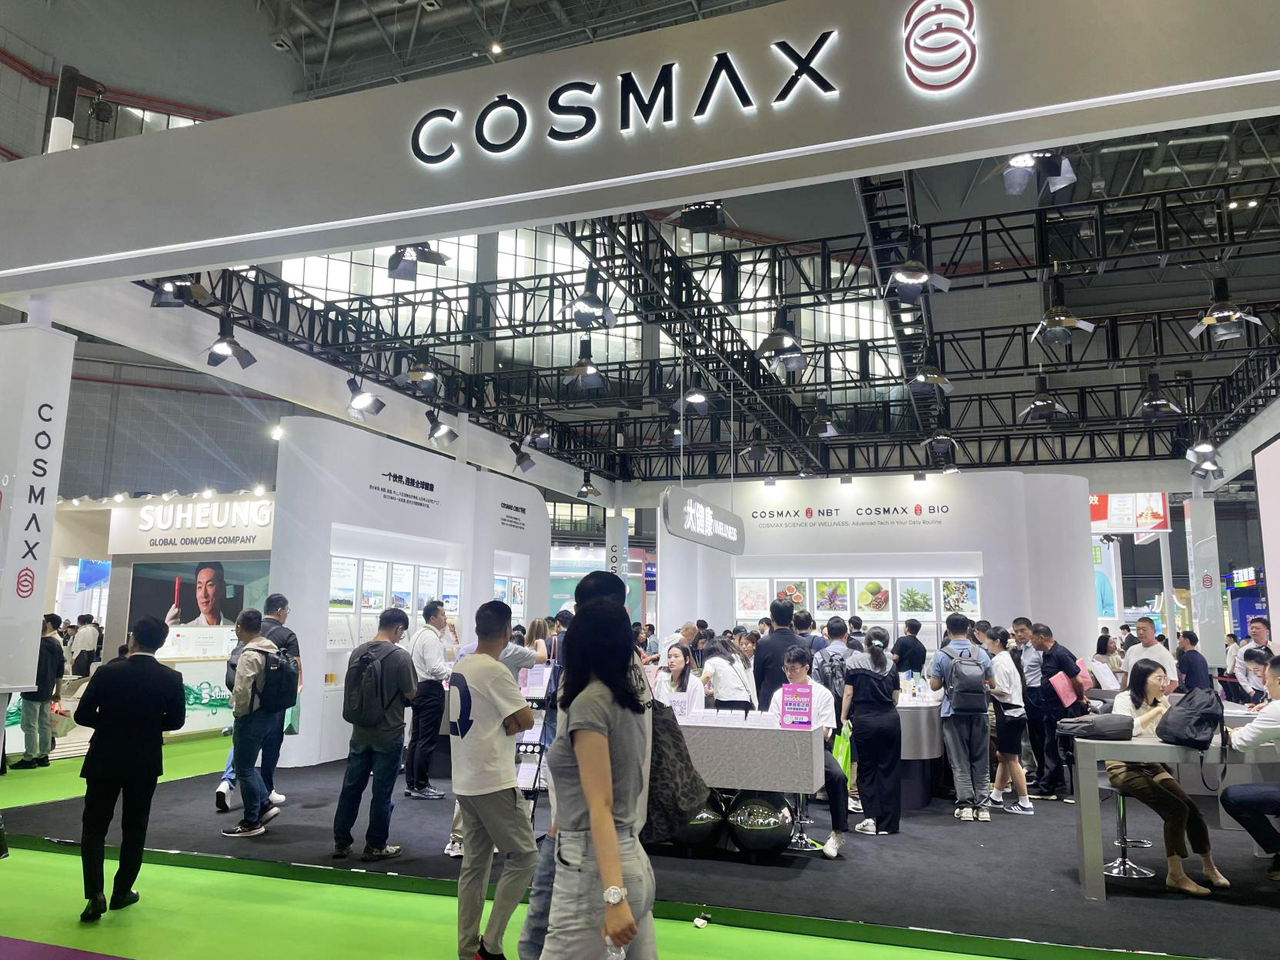
21일 화장품 업계 등에 따르면 하나증권은 코스맥스의 올해 3분기 연결 매출액을 8238억원, 영업이익을 790억원으로 추정했다. 지난해 같기간과 비교하면 각각 41%, 85% 증가하는 수준이다. 유안타증권은 3분기 매출액 8150억원, 영업이익 830억원을 예상했다. 하나증권은 “국내 화장품 시장에서 인디 브랜드 중심의 주문 증가가 이어지고 중국과 미국 등 해외 법인의 성장세가 더해져 시장 기대치를 웃도는 실적을 거둘 것”이라 전망했다.
특히 미국 법인의 성장세가 눈에 띈다. 하나증권은 코스맥스 미국 법인의 3분기 매출이 전년 동기 대비 약 70% 증가할 것이라고 전망했다. 하나증권은 “미국 현지 인디 브랜드의 신규 주문이 확대되고 기존 대형 고객사들의 재주문도 증가하면서 생산 물량이 늘고 있다”고 분석했다. 코스맥스 미국 법인은 올해 2분기 13년만에 처음으로 영업흑자를 기록한 바 있다.
한국콜마 역시 3분기 실적 개선이 예상된다. SK증권은 지난 14일 한국콜마의 3분기 연결 매출액을 8374억원, 영업이익을 957억원으로 추정했다. 전년 동기 대비 각각 22.6%, 58.6% 증가하는 규모다. 교보증권은 매출액 약 8300억원, 영업이익 912억원을, 유안타증권은 매출액 8336억원, 영업이익 977억원을 예상했다.
한국콜마의 미국 법인 매출 반등 전망도 나왔다. SK증권은 3분기 미국 법인 매출이 지난해 같은 기간보다 123% 증가할 것으로 내다봤다. SK증권은 “지난해 주요 고객사의 주문 감소에 따른 기저효과와 신규 고객사 물량 확대가 반영됐다”고 설명했다.
그간 두 회사의 미국 법인은 실적이 좋지 않았다. 국내에선 K뷰티 인디 브랜드의 해외 진출 확대에 힘입어 매출이 빠르게 증가했지만, 미국 현지 공장은 고정비와 낮은 공장 가동률 등으로 10년 넘게 적자 상황을 면치 못했다. 화장품업계 관계자는 “미국 현지엔 한국처럼 중소 인디브랜드가 많지 않았다. 대신 미국인들이 ‘싸고 질좋은 화장품’이 존재한다는 사실을 알면서 지난해부터 개별 고객 문의가 늘어나는 상황”이라고 설명했다.
코스맥스는 2013년 미국 법인을 설립하고 현지 생산기반을 확대해 왔다. 그러나 신규 고객사 확보와 생산량 증가가 기대에 미치지 못했고, 10년 넘게 적자 상황이 지속됐다. 2023년에는 미국 화장품 제조업체 누월드를 코스맥스USA에 흡수합병하는 등 생산시설과 조직을 재편하고 비용 절감에 나섰다.
구조조의 성과는 올해 들어 가시화하고 있다. 코스맥스 미국 법인은 지난 2분기 매출 538억원을 기록했다. 전년 동기보다 79.4% 증가한 수치다. 영업이익도 미국 법인 설립 이후 처음으로 분기 흑자를 기록했다. 국내와 중국에 이어 미국에서도 매출 확대가 수익성 개선으로 연결되기 시작한 것이다. DB증권은 “코스맥스 미국 법인의 올해 연간 매출이 전년 대비 53% 증가하고 영업이익은 80억원을 기록할 것”이라고 전망했다. 메리츠증권도 코스맥스 미국 법인 매출이 올해 처음으로 2000억원을 돌파하고 연간기준으로도 흑자를 기록할 것이라 예상했다.
한국콜마의 미국 사업도 ‘저효율’ 구조였다. 한국콜마는 지난해 미국 제2공장을 가동하면서 연간 생산능력을 기존 1억8000만개에서 3억개 수준으로 확대했다. 하지만 올해 상반기 미국 공장 가동률은 8.8%에 머물렀다. 한국콜마 반기보고서에 따르면 미국 공장의 상반기 생산능력은 1억4790만개였지만 실제 생산량은 1296만개에 머물렀다.
한국콜마 미국 법인은 올해 1분기 37억원의 영업손실을 기록한 데 이어 2분기에도 14억원의 적자를 냈다. 다만 2분기에는 전분기보다 적자 규모를 줄였다. 미국 사업이 아직 연결 실적에 부담을 주고 있지만 신규 고객사 확보와 주문 증가를 통해 수익성을 개선할 여지가 커지고 있다는 것이 증권업계의 시각이다.
hong@heraldcorp.com