CATL·BYD 합산 점유율, 전년 대비 7.8%p↑
국내 배터리 3사 점유율, 전년 대비 11.7%p 줄어
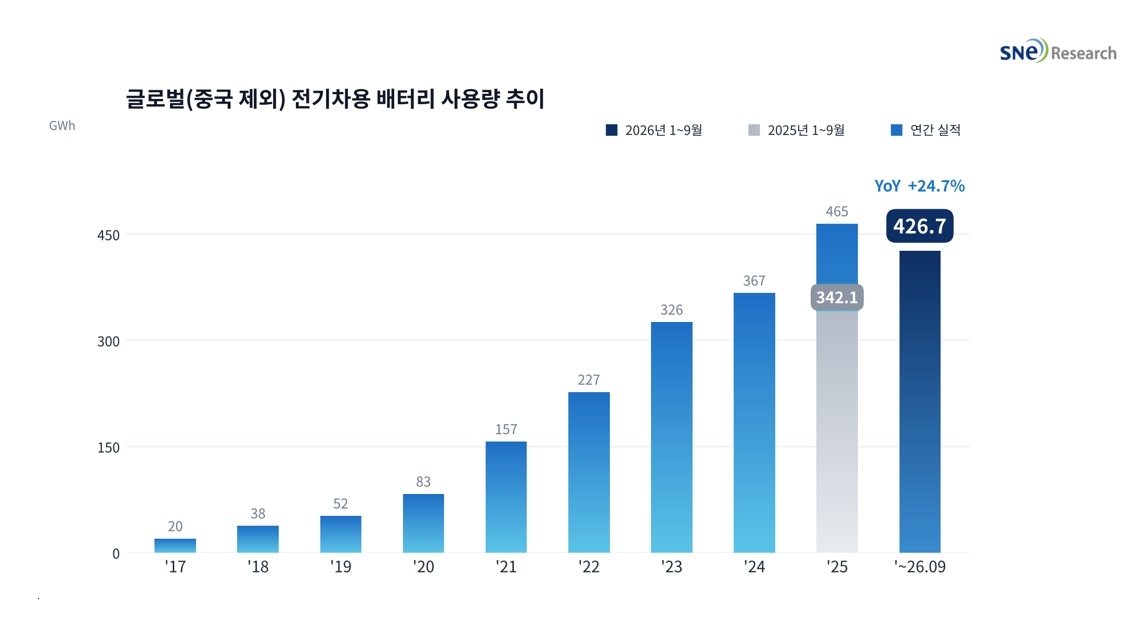
[헤럴드경제=서재근 기자] CATL, BYD 등 중국 전기차 배터리 제조사들이 중국을 제외한 글로벌 시장에서도 빠른 속도로 영향력을 넓혀가고 있다.
4일 에너지 전문 시장조사업체 SNE리서치에 따르면 올해 1~9월 중국을 제외한 글로벌 시장에서 판매된 전기차(플러그인하이브리드, 하이브리드 포함)에 탑재된 배터리 총사용량은 약 426.7GWh로 전년 동기 대비 24.7% 증가했다.
제조사별 사용량을 살펴보면, 중국 업체들의 상승세가 두드러졌다. 먼저 CATL은 전년 동기 대비 46.7% 늘어난 143.7GWh를 기록했다. 점유율은 28.6%에서 33.7%로 5.1%p 높아졌다. 유럽 사용량이 71.5GWh에서 96.8GWh로 35.4% 늘었고, 아시아에서는 27.1GWh로 두 배 이상 증가했다. 9월 22일에는 헝가리 데브레첸 공장(1단계 34GWh)이 첫 두 개 라인의 시험 생산에 들어가 메르세데스-벤츠와 BMW 등 유럽 고객에 대한 현지 공급 기반도 넓어질 전망이다.
BYD는 45.9GWh로 66.8% 증가하며 3위를 유지했고, 점유율은 8.0%에서 10.8%로 2.8%p 상승했다. 유럽(17.4GWh, 68.8% 증가)과 아시아(14.8GWh, 41.0% 증가), 남미(7.1GWh, 135.7% 증가)에서 고르게 늘었다. SNE리서치는 BYD 9월 해외 판매가 약 18만 대로 전년 동월의 두 배를 넘어서는 등 자사 전기차의 수출과 현지 생산이 빠르게 확대되고 있어, 비중국 시장에서의 사용량 증가세가 당분간 이어질 것으로 점쳤다.
LG에너지솔루션, SK온, 삼성SDI 등 국내 배터리 3사의 사용량은 합산 113.0GWh로 전년 동기 대비 13.5% 줄었다. 3사의 합산 점유율은 38.2%에서 26.5%로 11.7%p 하락했다.
LG에너지솔루션은 69.8GWh로 전년 동기 대비 4.9% 감소했지만 비중국 시장 2위를 유지했다. 유럽 사용량이 38.6GWh로 13.2%, 아시아가 11.1GWh로 49.4% 늘었으나 북미가 29.9GWh에서 16.5GWh로 44.9% 줄며 전체 실적을 끌어내렸다. 점유율은 21.5%에서 16.4%로 5.1%p 낮아졌다.
3분기에는 북미 에너지저장장치(ESS) 라인 가동률이 90% 수준까지 오르며 분기 최대 매출을 기록해, 북미 공장의 ESS 전환과 유럽 고객 확대가 점유율 방어의 관건으로 꼽힌다.
![업체별 전기차용 배터리 사용량(중국 제외) 상위 10개사 표 [SNE리서치 제공[](https://wimg.heraldcorp.com/news/cms/2026/11/04/news-p.v1.20261104.e768540d06f34357a86f979afedd5108_P1.jpg)
SK온 사용량은 28.2GWh로 17.9% 줄었고, 점유율은 10.0%에서 6.6%로 3.4%p 하락했다. 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있으나 북미 사용량이 46.7%, 유럽도 2.2% 감소했다. SK온은 조지아 공장 일부를 ESS용 리튬인산철(LFP) 라인으로 바꾸고 미국 ESS 업체와 2027년부터 5년간 9GWh를 공급하는 계약을 맺는 등 전기차 외 수요처를 넓히고 있다.
삼성SDI는 15.0GWh로 34.4% 줄어 상위 10개사 가운데 감소 폭이 가장 컸다. 점유율도 6.7%에서 3.5%로 3.2%p 축소됐다. 유럽 사용량은 9.4GWh로 전년과 비슷했으나 북미가 12.0GWh에서 4.1GWh로 66.2% 급감했다. 3분기에는 ESS와 데이터센터용 배터리백업유닛(BBU) 판매에 힘입어 12분기 만에 최대 영업이익을 냈고 10월부터 미국 스타플러스에너지 공장에서 ESS용 LFP 셀 양산에 들어간 만큼, 전기차 수요 공백을 ESS가 얼마나 메울지에 관심이 쏠린다.
SNE리서치는 “앞으로는 지역별 정책과 수요처 다변화가 공급사 경쟁력을 가를 것”이라며 “북미에서는 세액공제 종료 이후 전기차 수요가 위축된 가운데 LG에너지솔루션과 삼성SDI가 3분기 ESS 매출 확대로 실적 반등의 실마리를 찾은 데 이어 SK on도 내년부터 ESS 실적 반영을 예고하면서, 전기차 라인의 ESS 전환 속도가 가동률을 좌우하고 있다”고 설명했다.
이어 “유럽에서는 2035년 내연기관 퇴출 목표를 완화하는 논의와 역내 생산 부품 요건 강화가 함께 진행되는 가운데 중국계 업체의 현지 공장 가동이 본격화되고 있다”며 “현지 생산 역량과 가격 경쟁력, 2027년 2월 시행되는 배터리 여권에 대비한 공급망 추적 역량이 시장 지위를 결정할 것으로 보인다”고 진단했다.
likehyo85@heraldcorp.com