SK에코플랜트·솔리다임 등 잇달아 상장 철회
8월 강화된 중복상장 규제 해외 상장까지 발목
외부 자본 유치 막히고 재무 부담 가중
[헤럴드경제=김지윤 기자] 금융당국이 자회사의 중복상장을 원칙적으로 금지하면서 재계와 투자업계의 고심이 깊어지고 있다. 과거 기업들이 국내외 상장을 통해 대규모 자금을 조달하고 신사업을 확장해 왔던 핵심 창구가 사실상 봉쇄되면서 성장 동력 확보는 물론 투자자의 자금 회수(엑시트)까지 연쇄 차질이 빚어지는 모양새다. 소액주주를 보호하겠다는 규제가 기업의 재무 건전성과 투자 여력을 훼손해 중장기적으로는 오히려 주주가치까지 떨어뜨릴 수 있다는 우려도 나온다.
5일 재계에 따르면 국내 주요 기업들은 최근 자회사 기업공개(IPO) 계획을 잇달아 철회하거나 무기한 보류하고 있다. 대표적인 곳이 SK그룹이다. SK㈜는 전날 이사회를 열고 자회사 SK에코플랜트의 IPO를 추진하는 대신 완전 자회사로 편입하기로 결정했다.
앞서 SK에코플랜트는 2022년 재무적투자자(FI)로부터 8000억원을 유치하며 지난 7월 21일까지 IPO를 완료하기로 약정했으나, 강화된 중복상장 규제 문턱에 상장이 여의치 않자 결국 모회사가 FI 보유 지분을 직접 사들이는 방식을 택했다.
그룹 핵심 계열사인 SK하이닉스 역시 앞서 미국 손자회사인 솔리다임의 상장 추진을 전격 철회한 바 있다. 솔리다임은 SK하이닉스가 2020년 인텔의 낸드플래시 사업을 인수해 설립한 미국 자회사로, 인공지능(AI) 데이터센터에 사용되는 기업용 솔리드스테이트드라이브(eSSD) 등을 주력으로 생산한다.
SK하이닉스가 고대역폭메모리(HBM)와 서버용 D램 등에 막대한 투자를 이어가는 상황에서 솔리다임이 외부 자본을 조달하면 eSSD 생산능력 확대와 연구개발 자금을 자체적으로 확보할 수 있을 것으로 기대됐으나 최종 무산됐다.
다른 기업도 사정은 마찬가지다. HD현대로보틱스는 국내 상장 절차를 잠정 보류했고, LS그룹은 지난 1월 소액주주들의 거센 반발 속에 증손회사인 에식스솔루션즈의 상장예비심사 청구를 철회했다.
해외 증시 상장을 노리던 기업들도 발이 묶였다. 미국 증시 상장 가능성이 꾸준히 거론됐던 현대차그룹의 보스턴다이내믹스와 LG전자의 자회사 베어로보틱스 역시 아직 구체적인 상장 일정을 내놓지 못하고 있다.
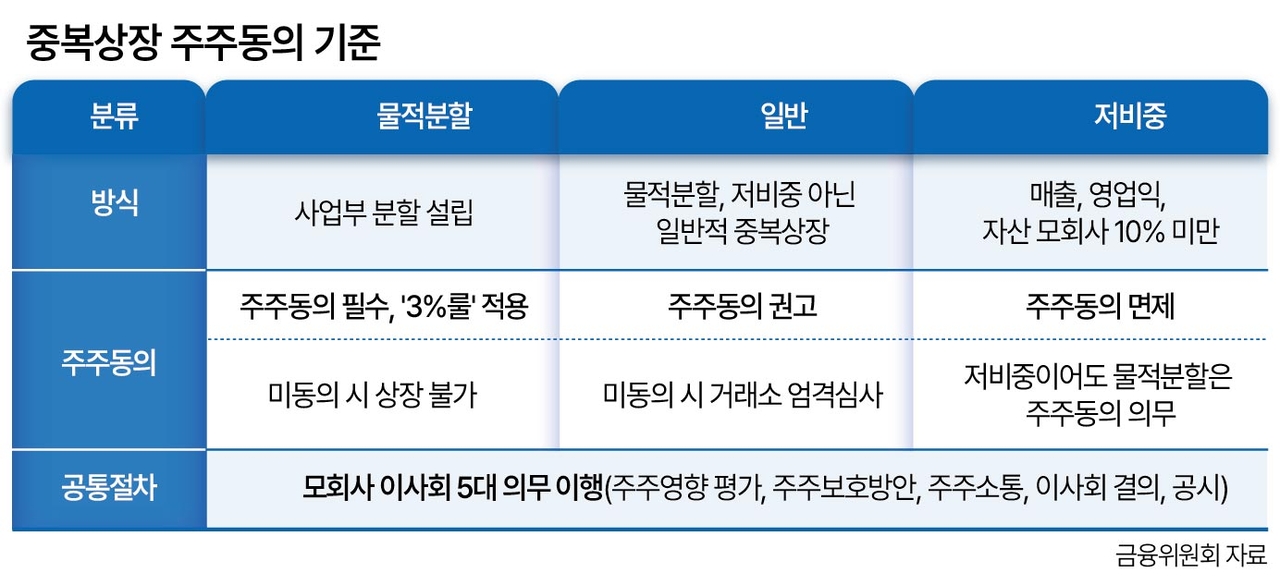
기업들의 IPO 시계가 멈춰 선 것은 지난 8월3일부터 시행된 ‘중복상장 제도 개선안’ 때문이다. 해당 안은 자회사 중복상장 시 모회사 이사회에 상법상 주주충실의무에 기반한 ‘5대 의무’를 부과하고, 일반 상장보다 훨씬 엄격한 심사 기준을 적용한 것이 골자다.
구체적으로 모회사 이사회는 자회사 상장 추진 시 ▷주주에게 미치는 영향 평가 ▷주주 보호 방안 마련 ▷주주 소통 또는 동의 여부 확인 ▷이사회 찬반 결의 및 자회사 통지 ▷관련 정보 공시 등 5대 의무를 반드시 이행해야 한다. 아울러 독립이사가 위원장을 맡거나 위원의 3분의 2 이상을 독립이사(또는 외부전문가)로 채운 3인 이상의 ‘특별위원회’ 심의·의결도 거쳐야 한다.
시장에서 가장 큰 진입장벽으로 꼽는 대목은 ‘주주동의’ 절차다. 일반주주 보호 노력을 심사하며 원칙적으로 모회사 주주동의를 권고하고 있는데, 만약 주주동의 표결을 거치지 않았다면 그 사유를 상세히 공시해야 한다. 특히 모회사의 핵심 사업을 떼어낸 ‘물적분할 자회사’는 모회사 디스카운트 우려가 크다는 이유로 주주동의가 필수 요건으로 못 박혔다.
더 큰 문제는 이 같은 모회사 이사회의 5대 의무가 자회사의 ‘해외 증시 상장’에도 동일하게 적용된다는 점이다. 해외 상장은 현지 투자자들로부터 대규모 신규 자금을 유치해 글로벌 경쟁력을 키우는 핵심 통로다. 하지만 국내 모회사 주주 보호 절차를 의무적으로 거쳐야 하면서 해외 투자자들과 협의한 상장 일정에 변수가 생기고, 자금 조달 계획은 물론 상장을 전제로 자금을 댄 FI들의 투자금 회수에도 빨간불이 켜졌다.
IPO를 통한 외부 자본 유치가 막히면서 대기업들은 모회사 직접 투자나 회사채 발행, 금융권 차입 등 우회로를 찾아야 하는 처지다. 그러나 차입 확대는 고금리 기조 속에 이자 비용 부담을 키우고, 모회사의 자체 현금 투입은 다른 미래 성장 사업에 투입할 재원을 갉아먹는다는 한계가 있다. 일각에서 소액주주를 보호하기 위해 만든 규제가 기업의 재무 건전성과 투자 여력을 훼손해 중장기적으로 주주가치를 떨어뜨릴 수 있다는 우려가 나오는 이유다.
최관순 SK증권 연구원은 “SK하이닉스의 솔리다임 IPO 검토 중단은 중복상장의 높아진 허들을 보여주는 대표 사례”라며 “높아진 허들로 인해 기업들의 자금 조달에 대한 고민이 커질 수밖에 없는 상황”이라고 진단했다.
jiyun@heraldcorp.com