[헤럴드경제=김지헌 기자] NH투자증권은 7일 농심이 올해 3분기에 시장 기대를 크게 밑도는 부진한 실적을 올린 것으로 보고 목표주가를 36만5000원에서 33만원으로 하향 조정했다.
한국희 NH투자증권 연구원은 “농심의 3분기 연결 매출액은 5523억원으로 작년 같은 기간보다 1.2% 늘어나지만, 영업이익은 196억원으로 47.8%나 줄어들 것으로 전망한다”고 말했다.
한 연구원은 “국내 라면 부문 매출 감소세가 계속되고 경쟁 비용은 여전히 많이 들어간 것이 실적 부진의 원인”이라며 “작년 2∼3분기에 ‘짜왕’ 등 신제품 효과가 극대화된 만큼 올해 저성장은 어느 정도 예견됐지만 추가 신제품의 수익 창출력이 크지 않아 이익 감소폭이 컸다”고 설명했다.
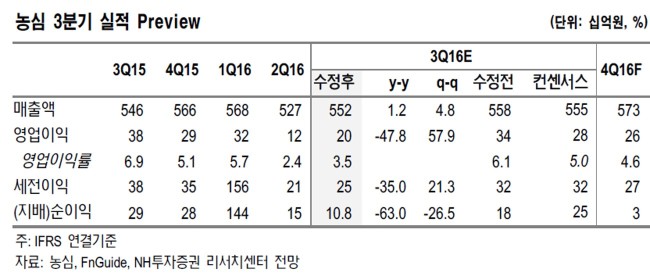
또 “해외 사업은 작년 대비 16.6%의 견조한 성장을 보일 것”이라며 “주력 시장인 중국과 미국에서 상반기와 크게 다르지 않은 호실적을 내는 것으로 보인다”고 말했다.
이어 “라면 가격 인상도 쉽지 않아 내년 이익 전망치를 10% 낮춰 잡았다”며 “4분기에는 개선세를 보이겠지만 실적 방향성을 바꿀 만한 동력을 확보하기까지 시간이 필요하다”고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우