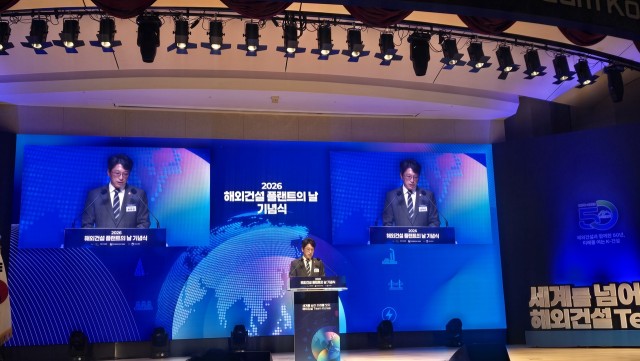
[헤럴드경제=김지헌 기자] 미래에셋증권은 28일 현대건설의 이익 개선이 기대된다며 목표주가를 4만5000원에서 5만6000원으로 올렸다.
이광수 미래에셋증권 연구원은 “올해 3분기 영업이익은 2751억원으로 시장 예상치에 부합했다”며 “해외 현장 원가율 상승에도 국내 주택사업 매출과 수익성 개선이 양호한 실적의 원인”이라고 분석했다.
또 “안정적인 주택 매출 확대와 수익성 높은 해외 현장 매출 증가로 수익성 개선이 가능할 전망”이라며 “수주 이후 자금조달 문제로 늦어진 베네수엘라 정유공장 착공이 본격화해 내년 수익성 개선에 기여할 것”이라고 설명했다.
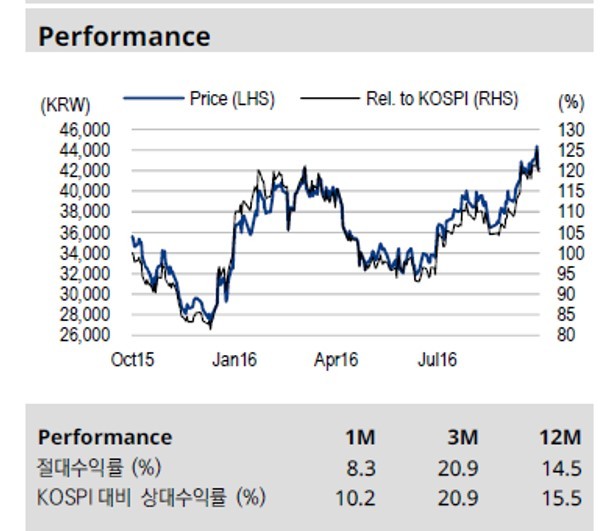
이어 “현대건설은 11월 이후 에콰도르 정유(33억 달러), 사우디아라비아 화공 프로젝트(8억 달러) 등 모두 50억 달러 규모의 해외 수주를 달성할 수 있을 전망”이라며 “해외 수주 증가는 성장성 둔화에 대한 우려를 불식시킬 것”이라고 덧붙였다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우