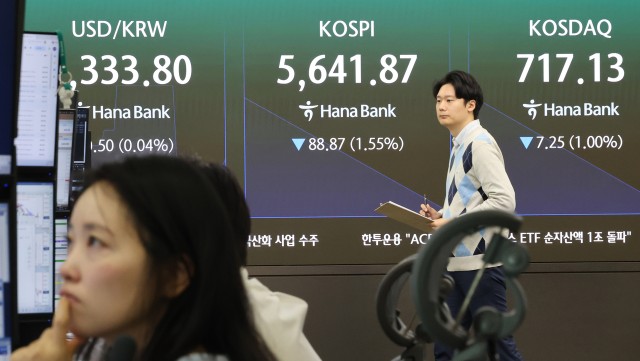
[헤럴드경제=김지헌 기자] 삼성증권은 24일 내년 반도체산업이 호황을 보일 것이라며 SK하이닉스 목표주가를 4만9000원에서 5만4000원으로 상향 조정했다.
황민성 삼성증권 연구원은 “일각에서는 과잉 재고를 우려하지만 샤오미 등 중국 고객의 메모리 재고가 바닥권”이라며 “메모리 가격에 대한 걱정은 당분간 접어야 할 것으로 판단된다”고 설명했다.
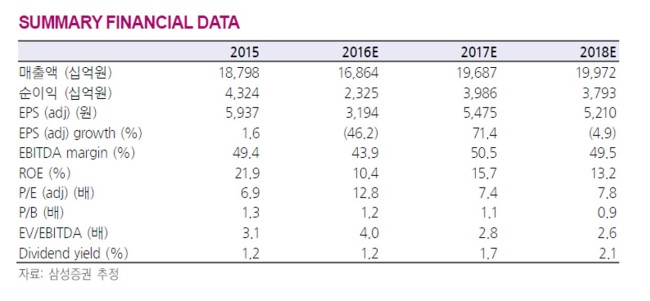
또 “내년은 올해보다 더 좋을 것”이라며 “삼성전자는 갤럭시노트7 단종 사태에 따른 위기의식으로 수익성에 중점을 둬 메모리 투자가 당초 예상을 밑돌 전망”이라고 밝혔다.
이어 “SK하이닉스의 내년 영업이익은 5조원대에 다시 진입할 것”이라며 “중국의 메모리 반도체 산업 경쟁력은 단기간 위협으로 보기에는 무시할 수준이지만 장기적으로는 위협이 될 조건들을 갖추고 있다”고 진단했다.
raw@heraldcorp.com

Google News
에서 헤럴드경제 팔로우