[헤럴드경제=양영경 기자] 창해에탄올이 전라주정 인수에 따른 ‘시너지’로 오는 2019년까지 영업이익 성장세를 보일 것이라는 전망이 나왔다.
22일 금융투자업계에 따르면 창해에탄올은 지난해 7월29일 전라주정을 인수한 뒤 이달 28일로 합병할 예정이다.
보유 지분이 34.7%인 자회사 보해양조와 달리, 주정사업은 100% 보유 자회사이기 때문에 지배순이익 증가 폭이 비교적 클 것으로 전망되고 있다.
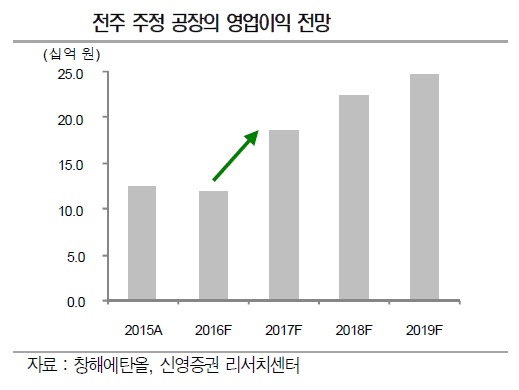
김윤오 신영증권 연구원은 “전라주정을 합병하게 되면 전라주정이 대한 주정판매의 지분에 비례해 배정받은 주정 생산량을 창해에탄올이 생산할 수 있게 된다”며 “창해에탄올이 전라북도 전주에서 가동 중인 주정 설비의 생산량이 40%가량 늘어난다”고 설명했다.
김 연구원은 “지난해 창해에탄올은 전주 주정 공장에서 매출액 715억원, 영업이익 120억원을 거둔 것으로 추정되는데, 올해는 합병 효과가 반영돼 전주 주정 공장에서 발생하는 매출액은 948억원, 영업이익은 187억원으로 예상된다”며 “가격 인상이 100% 반영되는 2019년에는 매출액 1044억원, 영업이익 247억원을 기록할 것”이라고 내다봤다.
전라주정 인수 3년 만에 영업이익이 2배로 증가하는 모습이 예상된 것이다.
김 연구원은 “다만 이 회사의 주가는 전라주정 인수라는 호재에도 최근 1년간 15% 정도 하락했다”며 “이는 지난해 자회사 보해양조가 전년대비 6.7% 감소한 매출액 1155억원을 기록한 데 따른 것”이라고 말했다.
그는 “현 주가는 배당수익률 3% 내외로 가치평가 매력이 부각되고 있다”며 “자회사는 강력한 비용통제와 연고지에 집중된 영업을 펼치고 있고, 앞으로 이익 성장성과 합병 효과를 고려할 때 지금이 적절한 매수 타이밍”이라고 강조했다.
y2k@heraldcorp.com