주담대 분할상환 30% 불과 만기위험 높은 일시상환 선호
자영업자 10명 중 7명은 주택담보대출을 일시상환으로 빌린 것으로 나타났다. 이자만 내다가 만기에 원금을 모두 갚는 방식으로, 주택 가격이 하락하거나 금리인상이 이뤄질 경우 타격을 받을 수 있다.
10일 한국금융연구원이 발간한 ‘가계부채 분석 보고서’를 보면, 주담대를 받은 가계의 33%가 분할상환으로, 나머지 67%는 일시상환 방식이었다. 연구원은 개인 신용평가회사인 코리아크레딧뷰로(KCB) 자료를 통해 2008년 3분기부터 2015년 4분기까지 주택담보대출을 받은 약 5만 가구를 분석해 이같은 결과를 얻었다. 종사상 지위별로 보면 자영업자는 분할상환이 30%이고, 일시상환은 70%였다. 분할상환 비중이 무직(29%)과 비슷했으며, 평균보다도 3%포인트 낮았다. 임금근로자(36%)에 비해서도 6%포인트 낮은 수준이다. 신용등급별로 보면 신용등급이 높은 1등급과 2등급은 분할상환 비중이 35% 수준이지만, 이후에는 점차 낮아지는 것으로 집계됐다.
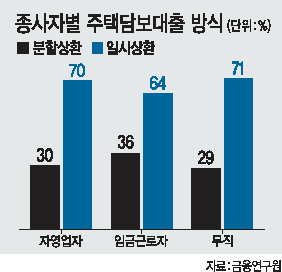
연령대로 구분하면, 분할상환은 40대 초반에서 비중이 가장 높지만, 일시상환은 50대 초반에서 비중이 가장 높았다. 저금리 상황에서 40대 이하 젊은층이 주택을 구매할 때 대출을 적극적으로 활용한 영향으로 분석했다. 소득분위별로는 원금상환 구조에 큰 차이가 없는 것으로 파악됐다.
자영업자들이 일시상환 방식을 선호하는 것은 대출금 상환에 대한 부담 때문이다. 자영업은 경기에 따라 소득 변동이 폭이 상대적으로 크다.
이와 함께 일시상환 방식은 차입(leverage) 효과가 커 투기적 대출 수요를 가능하게 하는 경향이 있다. 자영업자들이 일시상환 방식으로 대출을 많이 했다는 것은 대출 기간에 이자만 내다가 자산가격이 올랐을 때 보유자산을 처분해 수익을 내려는 차주들이 많았다는 뜻도 될 수 있다.
하지만 일시상환 대출은 만기가 가까이 올수록 상환부담이 크다. 부동산 경기 하락이나 금리인상 등으로 자산가치가 하락하거나 금융부담이 커질 위험도 상대적으로 크다.
신소연 기자/
carrier@heraldcorp.com