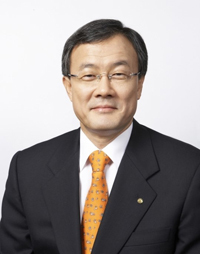
[헤럴드경제=신소연 기자] 우리은행장과 우리금융지주 회장을 역임했던 이순우 저축은행중앙회장<사진>이 저축은행과 은행간 협업 모델을 강화하고 있다. 저축은행이 시중은행과 협약을 맺고 은행권 대출심사 탈락 고객을 소개받는 방식이다. 저축은행은 낮은 비용으로 상대적으로 우량 고객을 확보할 수 있고, 은행 역시 수수료 수익을 얻을 수 있어 ‘일거양득’이라는 평가다.
19일 금융권에 따르면, 저축은행중앙회는 최근 우리은행과 DGB대구은행, Sh수협은행 등 시중은행과 저축은행들의 연계대출 업무협약을 체결하고, 관련 업무를 본격화하기로 했다. 이들 은행과 연계대출 협약을 맺은 저축은행은 우리은행이 52개사로 가장 많고, 대구은행 44개사, 수협 39개사 등이다.
IBK저축은행의 개인신용대출 금리는 6.61%~13.71% 사이로, 평균은 10.63%이다. KB저축은행의 착한대출과 신한 허그론도 평균 금리가 14.83% 정도다. 다른 저축은행들의 개인 신용대출 평균 금리가 20% 내외임을 고려하면 상당히 낮은 수치다.
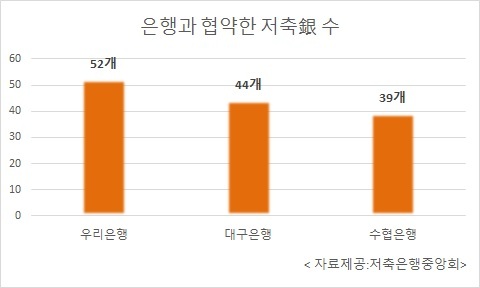
저축은행 업계는 싼 수수료로 우량한 고객을 확보할 수 있다. 그간 대출중개인에게만 5% 내외의 대출 수수료를 내야 했지만, 연계대출을 하면 1~2% 수준의 은행 수수료만 내면 된다. 이와 함께 은행에서 대출할 수 없는 서민이나 중소기업, 소상공인 등도 소개받은 저축은행에서 대출을 받을 수 있어 금융지원이 더욱 원활하게 될 것으로 보인다.
저축은행중앙회 관계자는 “타 금융기관과의 업무 제휴를 추진해 저축은행의 영업기반 확충에 노력할 것”이라며 “저축은행이 서민과 중소기업 전담 금융기관으로서 역할이 강화될 것”이라고 말했다.
carrier@heraldcorp.com