
이익 추정치 하향, 보호예수 물량 해제 ‘이중고’
[헤럴드경제=김성미 기자] 삼성증권은 LG에너지솔루션이 실적 부진, 보호예수 해제 등으로 7월 주가가 저점을 기록할 것으로 내다봤다. 투자의견은 매수를 유지했으나, 목표주가는 52만원으로 하향했다.
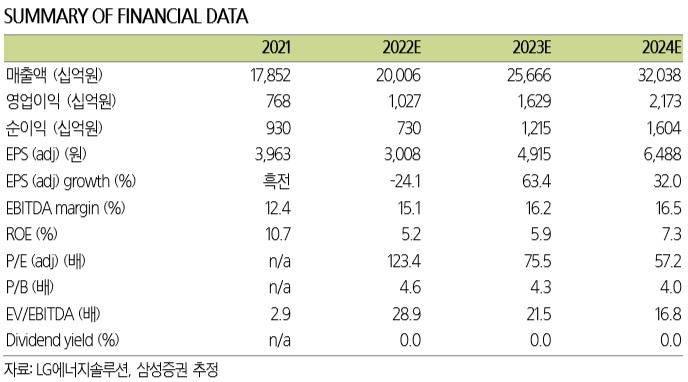
1일 조현렬 삼성증권 연구원은 “LG에너지솔루션은 올 2분기 2066억원의 영업이익이 전망되며 이는 시장 컨센서스대비 21% 하회한 수치”라며 “우호적인 환율 환경에도 자동차전지부문의 수익성 회복이 예상보다 더딘 영향”이라고 밝혔다.
이어 “2분기 원소재 가격은 급등했으나, 판가 인상의 폭은 이에 미치지 못해 수익성이 부진했다”며 “다행히 올 하반기에는 판가 인상의 영역이 확대돼 수익성도 회복될 전망”이라고 덧붙였다.
다만 7월 27일로 예정된 6개월 보호예수 물량이 해제되면서 수급 문제가 불가피할 것으로 예상된다. 조 연구원은 “이번 물량 해제는 996만주로, 총 주식의 4.3% 수준”이라며 “1개월 및 3개월 보호예수 물량 해제보다 훨씬 커 단기 수급에 대한 부담이 가중될 것”으로 내다봤다.
그는 “7월은 실적과 수급관점에서 저점이 될 가능성이 높다”며 “이후 투자심리는 개선 가능함에 따라 투자의견은 매수를 유지하지만, EV/EBITDA 적용 배수도 37.4배에서 33.2배로 하향함에 따라 목표주가도 57만원에서 52만원으로 9% 내려잡았다”고 설명했다.
miii03@heraldcorp.com

Google News
에서 헤럴드경제 팔로우










