
[헤럴드경제=김현경 기자] 한국투자증권은 21일 알리바바가 내년 두 자릿수 성장률을 회복할 것으로 전망했다.
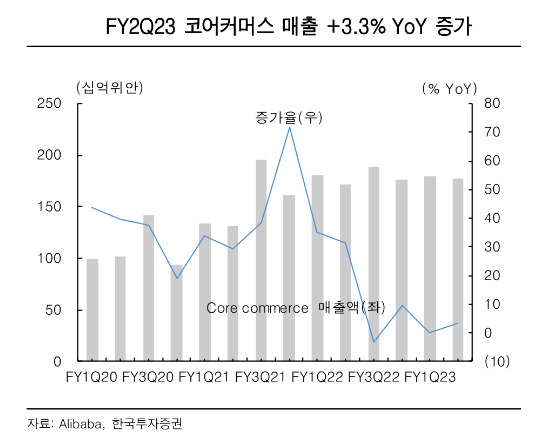
알리바바는 2023회계연도 2분기(2022년 7~9월) 매출액 2072억위안(전년 동기 대비 +3%), 비일반회계기준(Non-GAAP) 순이익 338억위안(+19%)을 기록했다. 매출액은 컨센서스에 부합했고, 순이익은 예상치를 15% 상회햇다. 전분기에 정체됐던 매출 성장률이 높아졌고, Non-GAAP 순이익이 5개 분기 만에 증가세로 전환됐다.
한국투자증권은 알리바바가 주주환원에 적극적인 점을 긍정적으로 평가했다. 알리바바는 자사주 매입 목표 250억달러 중 180억달러를 지난 16일까지 매입 완료했다. 또한 2025년까지 150억달러 규모의 자사주 추가 매입 계획도 발표했다. 이로써 알리바바의 자사주 매입액은 2025년까지 총 400억달러로 확대됐다. 이는 알리바바의 잉여현금흐름의 39%에 해당하는 수준이다.
이동연 한국투자증권 연구원은 "향후 자사주 매입이 확대될 수 있는 여력도 남아 있다고 판단한다"고 밝혔다.
올해 광군절 총상품판매액(GMV) 성장이 정체되면서 4분기 성장률은 3분기보다 낮아질 것으로 보이지만 이에 대한 우려는 주가에 상당 부분 반영됐다는 평가다.
이 연구원은 "올해의 낮은 기저, 제로 코로나 정책 완화에 따른 소비 심리 회복으로 2024회계연도(2023년 4월~2024년 3월) 성장률은 두 자릿수를 회복할 전망"이라며 "낮은 밸류에이션(가치평가), 주식예탁증서(ADR) 상장 폐지 및 정부 규제 우려 완화, 2024회계연도 실적 개선 전망을 근거로 알리바바에 대한 긍정적인 의견을 제시한다. 우려보다는 기대감이 커지는 시점"이라고 말했다.
pink@heraldcorp.com













